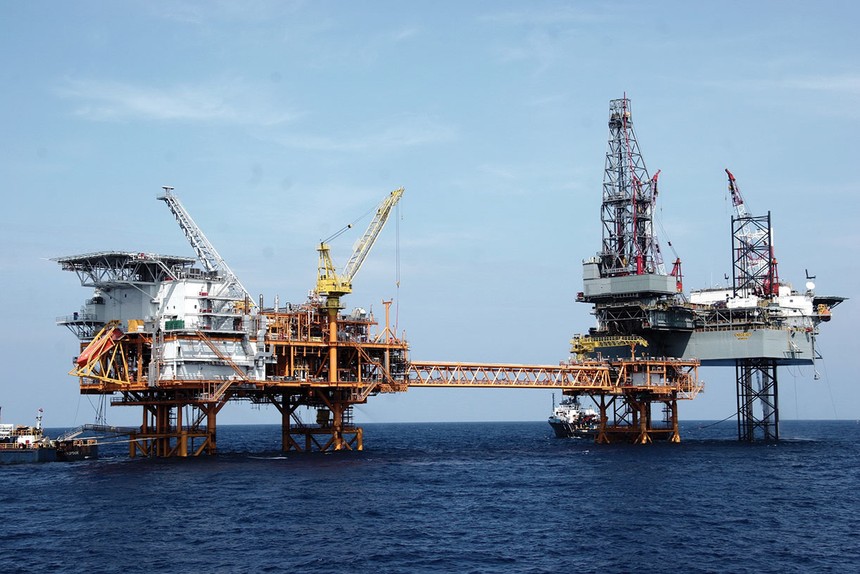

Dầu khí hưởng lợi từ cả giá dầu và chu kỳ đầu tư
Tính đến cuối ngày 15/9, giá dầu Brent lên 108,75 USD/thùng, còn dầu WTI đạt 105,83 USD/thùng, lần lượt tăng 10,5% và 13,4% chỉ trong một tuần, trong bối cảnh gián đoạn nguồn cung tại Trung Đông tiếp tục làm gia tăng phần bù rủi ro trên thị trường năng lượng.
Các cuộc tấn công nhằm vào hạ tầng và tuyến vận chuyển dầu của Ả Rập Xê Út, cùng những rủi ro liên quan đến eo biển Hormuz và tuyến Biển Đỏ, đang làm gia tăng lo ngại về khả năng nguồn cung trở lại bình thường.
Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), sản lượng và xuất khẩu dầu của khu vực Trung Đông khó trở lại trạng thái trước xung đột trước quý II/2027. Cơ quan này cũng cho rằng, những hạn chế trong xuất khẩu dầu từ khu vực có thể kéo dài đến cuối năm 2026.
Đây là yếu tố hỗ trợ đối với các doanh nghiệp trong chuỗi dầu khí, nhưng triển vọng của nhóm này không chỉ phụ thuộc vào giá dầu.
Theo ông Nguyễn Minh Hoàng, Giám đốc Phân tích Công ty Chứng khoán Nhất Việt, khi đánh giá nhóm dầu khí cần nhìn đồng thời vào giá dầu, triển vọng ngành và từng doanh nghiệp. Ngành dầu khí đang bước vào giai đoạn triển khai các dự án quy mô lớn sau nhiều năm chuẩn bị.
“Ngay cả khi không có giá dầu tăng, chỉ cần giá dầu duy trì ở mức hợp lý 80 - 90 USD/thùng cũng đã rất tích cực cho ngành”, ông Hoàng nói và nhận định điểm rơi lợi nhuận có thể tập trung vào cuối năm 2026 và năm 2027.
Giá dầu duy trì ở mức cao tạo thêm động lực cho hoạt động thăm dò, khai thác và đầu tư, qua đó thúc đẩy nhu cầu dịch vụ kỹ thuật, giàn khoan và xây lắp. Đây là cơ sở để nhóm doanh nghiệp dịch vụ thượng nguồn như PVS và PVD tiếp tục hưởng lợi từ chu kỳ đầu tư mới, khi nhiều dự án lớn như Lô B - Ô Môn, Lạc Đà Vàng, Sư Tử Trắng 2B và Đại Hùng giai đoạn 4 bước vào giai đoạn triển khai.
Trong khi đó, với doanh nghiệp hạ nguồn như BSR, hiệu quả kinh doanh phụ thuộc nhiều vào chênh lệch giữa giá sản phẩm lọc dầu và giá dầu thô đầu vào (crack spread).
Với lợi thế xử lý dầu ngọt nhẹ trong nước và được ưu tiên phân bổ nguồn cung, BSR đã đảm bảo nguồn nguyên liệu đầu vào đến hết năm 2026, duy trì hoạt động sản xuất ổn định. Đồng thời, doanh nghiệp tận dụng crack spread thuận lợi để nâng công suất vận hành lên 124% công suất thiết kế, nhờ đó cải thiện hiệu quả kinh doanh.
Phân bón: Giá urê tăng, mở rộng dư địa xuất khẩu
Không chỉ dầu thô, tác động từ cú sốc năng lượng tại Trung Đông còn lan sang thị trường khí đốt và phân bón.
Giá khí TTF châu Âu ngày 15/9 duy trì quanh 83 EUR/MWh, tăng 34% so với một tháng trước và hơn 156% so với cùng kỳ. Quy đổi theo tỷ giá hiện tại, giá TTF tương đương khoảng 28 USD/MMBtu, cao gần 10 lần Henry Hub của Mỹ.
Giá urê ngày 15/9 ở mức 459,5 USD/tấn, tăng gần 20% so với tháng trước và 15,6% so với cùng kỳ.
Giá khí tăng gây áp lực lớn lên chi phí sản xuất của các nhà máy phân đạm sử dụng nguồn khí đầu vào có giá cao. Khí tự nhiên thường chiếm khoảng 60 - 80% chi phí sản xuất phân đạm, do đó khi giá năng lượng tăng, các nhà máy có chi phí khí cao sẽ chịu sức ép lớn hơn về biên lợi nhuận và khả năng cạnh tranh, thậm chí phải giảm công suất.
Trong khi đó, Trung Đông có vai trò quan trọng đối với thương mại phân bón toàn cầu. Theo Hiệp hội Phân bón Quốc tế (IFA), khu vực này liên quan tới khoảng 34% thương mại urê toàn cầu, 23% amoniac, 18% MAP và DAP, cùng 49% lưu huỳnh.
Không chỉ dầu thô, tác động từ cú sốc năng lượng tại Trung Đông còn lan sang thị trường khí đốt và phân bón.
Công ty Chứng khoán Mirae Asset đánh giá, các gián đoạn nguồn cung đang làm gia tăng nguy cơ thiếu hụt urê trên thị trường quốc tế trong ngắn hạn, qua đó tạo thuận lợi cho các doanh nghiệp xuất khẩu urê.
Hiện thị trường Việt Nam có công suất urê lớn hơn nhu cầu tiêu thụ. Nhu cầu urê nội địa khoảng 1,8 triệu tấn, trong khi tổng công suất thiết kế của bốn nhà máy lớn khoảng 2,6 triệu tấn/năm. Phần công suất dư thừa tạo dư địa xuất khẩu cho các doanh nghiệp có lợi thế về chi phí khi giá quốc tế thuận lợi.
Số liệu xuất khẩu cũng phản ánh xu hướng này. Lũy kế 8 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 2,05 triệu tấn phân bón, thu về hơn 1,11 tỷ USD, tăng lần lượt 36,6% về lượng và 78,2% về kim ngạch so với cùng kỳ. Giá xuất khẩu bình quân đạt khoảng 542 USD/tấn, tăng khoảng 30,5%.
Theo đánh giá này, diễn biến nguồn cung quốc tế đang tạo điều kiện thuận lợi hơn cho các doanh nghiệp xuất khẩu urê. Trong nước, DCM và DPM có lợi thế nhờ nguồn khí ổn định và chi phí sản xuất cạnh tranh hơn so với nhiều nhà sản xuất tại châu Âu và châu Á.
Trong đó, DCM được đánh giá hưởng lợi rõ hơn từ nhu cầu xuất khẩu, trong khi DPM có lợi thế ở thị trường nội địa và cơ cấu sản phẩm đa dạng.
Tuy nhiên, diễn biến này cũng đi kèm những yếu tố bất lợi. Giá dầu và khí tăng cũng đồng nghĩa chi phí đầu vào có thể tăng, trong khi nguồn cung urê từ Trung Quốc nếu mở rộng trở lại có thể tạo áp lực lên giá bán. Vì vậy, biên lợi nhuận của doanh nghiệp phân bón sẽ phụ thuộc vào khoảng cách giữa giá bán sản phẩm và chi phí khí đầu vào.
Cao su: Giá tăng, nguồn cung giảm
Theo dữ liệu từ Trading Economics, giá cao su thế giới ngày 15/9 đạt 2,36 USD/kg, tăng 7,3% so với tháng trước và hơn 31% kể từ đầu năm.
Tại Đông Nam Á - khu vực sản xuất và xuất khẩu cao su tự nhiên lớn nhất thế giới - giá cao su cũng tăng mạnh từ đầu năm 2026. Công ty Chứng khoán MB (MBS) đánh giá, giá cao su SVR10 có thể tiếp tục duy trì ở mức cao đến cuối năm 2026 và hướng tới 2,8 - 3 USD/kg trong năm 2027 nếu thời tiết cực đoan khiến tình trạng thiếu hụt nguồn cung nghiêm trọng hơn.
Nguồn cung đang là một trong những yếu tố hỗ trợ chính. Mưa lớn kéo dài tại Thái Lan, Việt Nam và Trung Quốc trong thời gian qua ảnh hưởng đến hoạt động khai thác mủ, trong khi tồn kho cao su tự nhiên tại cảng Thanh Đảo (Trung Quốc) tiếp tục giảm. Theo dữ liệu được MBS dẫn lại, tồn kho tại đây ở mức 617.800 tấn vào ngày 6/9, giảm 8.800 tấn so với cuối tháng trước.
Ở phía cầu, hoạt động sản xuất lốp xe tại Trung Quốc cũng có dấu hiệu cải thiện. Sản lượng lốp xe của nước này trong tháng 7/2026 đạt 102,6 triệu chiếc, tăng 8,1% so với cùng kỳ; lũy kế 7 tháng đạt 709 triệu chiếc, tăng 2,8%.
Những yếu tố này củng cố triển vọng giá cao su ở mức cao, qua đó hỗ trợ các doanh nghiệp có sản lượng khai thác lớn.
Tuy nhiên, lợi nhuận của các doanh nghiệp cao su Việt Nam không chỉ đến từ hoạt động bán mủ. Nguồn thu từ thanh lý cây cao su và đền bù khi chuyển đổi đất cao su sang các dự án khu công nghiệp, đô thị cũng có thể tạo ra những khoản lợi nhuận lớn trong giai đoạn 2026 - 2027.
MBS kỳ vọng, giai đoạn 2026 - 2027 là thời kỳ tăng trưởng tích cực của các doanh nghiệp cao su. Cụ thể, doanh thu và lợi nhuận gộp từ mảng bán mủ cao su được dự báo lần lượt tăng 28% và giảm 1% trong năm 2026, sau đó tăng 48% và 6% trong năm 2027 so với cùng kỳ. Biên lợi nhuận gộp theo đó được dự báo cải thiện lần lượt 5 điểm phần trăm và 2 điểm phần trăm.
Theo MBS, lợi nhuận ròng của các doanh nghiệp cao su trong phạm vi nghiên cứu có thể tăng 92% trong năm 2026, nhờ giá cao su tăng cùng nguồn thu từ đền bù chuyển đổi đất. Sang năm 2027, lợi nhuận dự kiến giảm 3% do nguồn thu từ đền bù đất có thể giảm, trong khi hoạt động khai thác cao su và thanh lý gỗ vẫn được dự báo tăng trưởng.
Với triển vọng này, MBS đánh giá tích cực đối với ngành cao su và ưa thích GVR, TRC và PHR trong giai đoạn nửa cuối năm 2026 - 2027.
Dù vậy, MBS lưu ý, giá cao su sẽ phụ thuộc lớn vào sức khỏe của ngành ô tô và sản xuất lốp xe, đặc biệt tại Trung Quốc và Mỹ. Thời tiết cực đoan cũng tác động theo hai chiều, có thể làm gián đoạn nguồn cung trong ngắn hạn nhưng đồng thời ảnh hưởng đến sản lượng khai thác trong dài hạn.