
Lãi suất đã giảm
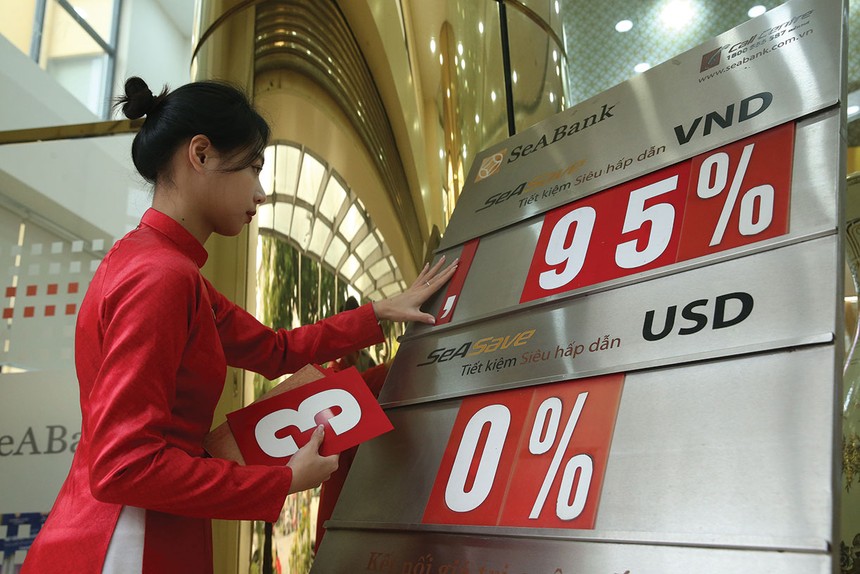
Tính đến cuối tuần qua, hơn 20 ngân hàng thương mại đã công bố giảm lãi suất huy động, phổ biến ở mức 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay có chọn lọc đối với các đối tượng ưu tiên sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước.
Giảm lãi suất là yêu cầu bức thiết để cứu cả doanh nghiệp và ngân hàng. Bởi nếu lãi suất tiếp tục duy trì ở mức cao, tiệm cận đỉnh giai đoạn 2022 - 2023, nợ xấu sẽ tăng nhanh chóng. Tuy nhiên, trong bối cảnh chênh lệch giữa cho vay và huy động vẫn ở mức cao (1,5 triệu tỷ đồng) và nhu cầu tín dụng đang bước vào mùa cao điểm cuối năm, áp lực huy động vốn để cân đối cung - cầu của hệ thống ngân hàng vẫn lớn. Lãi suất huy động thực tế ở nhiều nhà băng vẫn “neo” ở mức trên 9%/năm với kỳ hạn 6 tháng trở lên.
Ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank cho biết, khó khăn lớn nhất hiện nay là giảm lãi suất đầu vào nhưng vẫn bảo đảm lợi ích của người gửi tiền. Nếu điều chỉnh không hợp lý, chính sách có thể tác động đến hành vi gửi tiền. Vì vậy, ông Tùng kiến nghị Ngân hàng Nhà nước và các ngân hàng thương mại cần phối hợp chặt chẽ để xác định mức lãi suất đầu vào phù hợp.
Nhằm kéo giảm mặt bằng lãi suất, Ngân hàng Nhà nước đã có công văn yêu cầu các tổ chức tín dụng giảm ngay 0,5%/năm lãi suất tiền gửi đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không chạy đua tăng lãi suất huy động; đồng thời, giảm 1,5 - 2%/năm lãi suất cho vay đối với lĩnh vực sản xuất - kinh doanh và các lĩnh vực ưu tiên. Bên cạnh đó, các chế tài xử phạt các tổ chức tín dụng không tuân thủ chỉ đạo của cơ quan quản lý cũng được đưa ra, gồm giảm hạn mức tăng trưởng tín dụng trong những tháng còn lại của năm nay, giao chỉ tiêu tăng trưởng tín dụng thấp hơn trong năm 2027 và áp dụng một hoặc một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
Theo Công ty Chứng khoán Rồng Việt (VDSC), lãi suất huy động có thể giảm nhanh trong ngắn hạn, ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do chênh lệch huy động và tín dụng vẫn lớn. Tính đến ngày 14/10/2026, tăng trưởng huy động vốn đã cải thiện lên 11,22%, bám sát mức tăng trưởng tín dụng 11,44%. Nhờ đó, chênh lệch quy mô huy động và tín dụng thu hẹp từ mức đỉnh khoảng 2,8 triệu tỷ đồng hồi giữa năm xuống còn 2,35 triệu tỷ đồng. Song khoảng chênh lệch này vẫn tương đương mức đầu năm 2026 và cao gấp đôi so với đầu năm 2025, tạo áp lực lên thanh khoản của hệ thống.
Từ góc nhìn của TS. Đỗ Thiên Anh Tuấn, giảng viên Trường Chính sách Công và Quản lý Fulbright, mặt bằng lãi suất đang chịu áp lực lớn do mất cân đối giữa tăng trưởng tín dụng và tốc độ huy động vốn. Tăng trưởng tín dụng ở mức cao, trong khi tăng trưởng tiền gửi đạt thấp hơn tạo gánh nặng chi phí vốn lên hệ thống ngân hàng.
Song khó giảm sâu trong ngắn hạn
Giới phân tích tài chính cho rằng, lãi suất hiện là vấn đề được doanh nghiệp và người dân rất quan tâm, vì vậy, đây chắc chắn là nội dung cần được chú trọng trong điều hành. Tuy nhiên, cùng với lãi suất, phải đặc biệt quan tâm đến lạm phát. Nếu không kiểm soát được lạm phát, rủi ro đối với nền kinh tế sẽ rất lớn, thậm chí lớn hơn rủi ro do lãi suất cao. Vì vậy, yêu cầu quan trọng trong điều hành chính sách tiền tệ là tiếp tục nỗ lực cung ứng vốn, giảm lãi suất để hỗ trợ doanh nghiệp và người dân trên cơ sở kiểm soát được lạm phát và bảo đảm tỷ giá hối đoái ổn định.
Theo Ngân hàng Nhà nước, lạm phát bình quân năm 2026 được dự báo ở mức từ 4,5 - 5%, sát với cận trên mục tiêu kiểm soát của Quốc hội. CPI 9 tháng đầu năm đã tăng 4,52% so với cùng kỳ, khiến dư địa nới lỏng chính sách tiền tệ trở nên hẹp hơn. Để giảm lãi suất cho vay, Ngân hàng Nhà nước đề nghị các ngân hàng phải đồng thời tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và giảm chi phí huy động vốn.
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cũng lưu ý rằng, việc giảm lãi suất cho vay không thực hiện cào bằng, mà cần lựa chọn đúng đối tượng, tập trung hỗ trợ các lĩnh vực sản xuất - kinh doanh, lĩnh vực ưu tiên. Đặc biệt, chính sách giảm lãi suất cần được xem xét đối với cả dư nợ hiện hữu, khoản vay mới, qua đó, giúp doanh nghiệp đang hoạt động giảm gánh nặng tài chính, đồng thời hỗ trợ nhu cầu vốn cho sản xuất - kinh doanh.
Thống đốc Ngân hàng Nhà nước cũng nhấn mạnh, các tổ chức tín dụng phải đẩy mạnh huy động vốn để đáp ứng nhu cầu vốn tín dụng, tăng trưởng kinh tế, nhưng nghiêm cấm việc cạnh tranh không lành mạnh, huy động chéo hay giành giật khách hàng lẫn nhau.
Báo cáo tài chính quý III/2026 của nhiều ngân hàng cho thấy, tăng trưởng huy động vốn vẫn thấp hơn tín dụng, áp lực huy động vốn của các ngân hàng gia tăng trong mùa cao điểm kinh doanh cuối năm.
Tại VIB, đến ngày 30/9/2026, tổng tài sản đạt hơn 145.200 tỷ đồng, tăng 9,2% so với đầu năm; dư nợ tín dụng đạt hơn 85.540 tỷ đồng, tăng 9,3% so với đầu năm; tổng huy động đạt hơn 134.000 tỷ đồng, tăng 8,7%.
Tại Saigonbank, tính đến 30/6/2026, tổng tài sản đạt 35.373 tỷ đồng, gần xấp xỉ con số cuối năm trước; cho vay khách hàng ở mức 21.754 tỷ đồng, giảm nhẹ so với mức 21.972 tỷ đồng cuối năm 2025. Cùng với đó, số dư tiền gửi khách hàng cũng giảm từ 26.326 tỷ đồng xuống 25.171 tỷ đồng.
Tính đến ngày 30/9/2026, tổng tài sản của PGBank đạt 92.637 tỷ đồng, tăng 4,3% so với cuối năm 2025. Dư nợ cho vay khách hàng tăng khoảng 7,1% so với thời điểm cuối năm 2025. Còn tiền gửi khách hàng tăng 5,8% so với cuối năm 2025.
Cùng thời điểm, tại Techcombank, tổng tài sản đạt 1,3 triệu tỷ đồng, tăng 16,7% so với cùng kỳ; dư nợ tại ngân hàng riêng lẻ tăng 16,3% so với đầu năm; tiền gửi khách hàng đạt 692.100 tỷ đồng, tăng 8,4% so với cùng kỳ và 4,0% so với đầu năm…
Thống đốc Phạm Đức Ấn cũng cho rằng, phía doanh nghiệp cần nâng cao tính chủ động, đa dạng hóa nguồn vốn, đổi mới thị trường và kết hợp hiệu quả giữa nguồn vốn tín dụng ngân hàng với các nguồn vốn hợp pháp khác để chủ động phương án kinh doanh. Thời gian qua, thị trường bất động sản phát triển mạnh mẽ và dòng vốn tín dụng ngân hàng đóng góp một khối lượng không nhỏ vào lĩnh vực này. Thực hiện nghiêm chỉ đạo của Thủ tướng Chính phủ về việc kiểm soát chặt chẽ thị trường, ngăn chặn tình trạng đầu cơ, thao túng và đẩy giá nhà đất, ngành ngân hàng và các doanh nghiệp phải xác định chiến lược trong giai đoạn mới, không thể tiếp tục đẩy bất động sản để tạo ra thị trường giá ảo, bởi nếu thị trường bất động sản tăng trưởng lệch hướng sẽ gây hệ lụy lớn cho tăng trưởng kinh tế tổng thể.