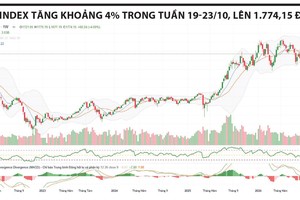

Nhiều nhà đầu tư có tâm thế mua bán chuẩn bị cho tháng 11, theo dữ liệu ghi nhận thường là khoảng thời gian có hiệu suất cao thứ hai trong năm.
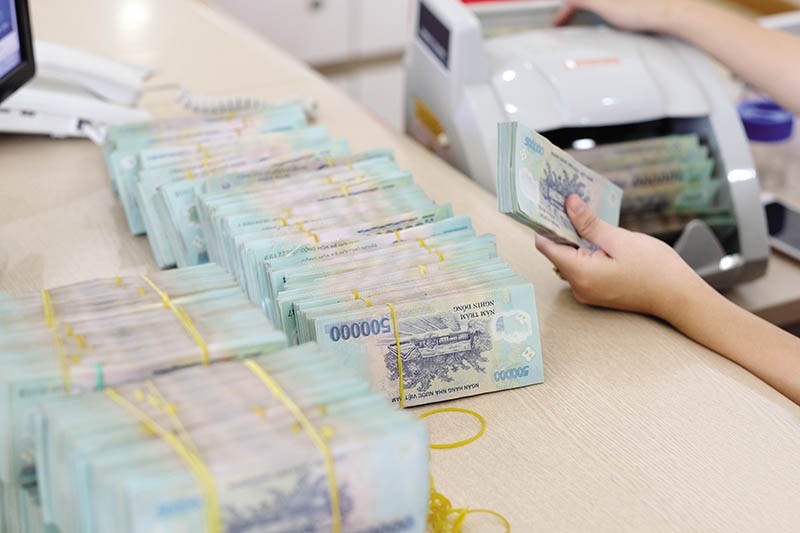
Nhịp hồi phục này diễn ra trong bối cảnh cơ quan quản lý liên tiếp ban hành các văn bản và có động thái khá quyết liệt về lãi suất ngân hàng. Hai công văn của Ngân hàng Nhà nước (NHNN) được ban hành dồn dập trong vòng 4 ngày (Công văn 9608 ngày 18/10 và Công văn 9736 ngày 21/10), cùng bối cảnh thực tế về áp lực vốn dịp cuối năm.
Nội dung 2 công văn cho thấy sự thay đổi trong cách diễn đạt và tiêu chí điều hành của NHNN, từ "Lãi suất niêm yết" sang "Lãi suất bình quân phát sinh mới". Ban đầu, nhà điều hành yêu cầu giảm lãi suất tiền gửi niêm yết 0,5%/năm với kỳ hạn từ 6 tháng trở lên nhưng sau đó đã chốt mốc đối chiếu cụ thể là kỳ báo cáo 20/10/2026 và đo lường bằng giao dịch phát sinh mới. Điều này phản ánh thực tế, nếu chỉ yêu cầu giảm lãi suất niêm yết công khai, các ngân hàng vẫn có thể sử dụng ưu đãi/điều khoản phụ bên ngoài để cạnh tranh hút tiền gửi.
Trong bối cảnh nhu cầu vốn dịp cuối năm tăng cao, hạ lãi suất sẽ là bài toán không đơn giản. Mùa cuối năm là thời điểm doanh nghiệp rút tiền chi trả lương, thưởng, thanh toán đối tác và đáo nợ. Ngân hàng phải vừa giảm lãi suất huy động, vừa chịu áp lực giữ chân tiền gửi để đảm bảo an toàn thanh khoản và đáp ứng nhu cầu tín dụng tăng vọt. Bên cạnh đó là áp lực rủi ro nợ xấu và chi phí vốn. Nhiều yếu tố tác động sẽ khiến các ngân hàng rất thận trọng trong khâu thẩm định khoản vay, dẫn đến tình trạng doanh nghiệp khó tiếp cận vốn.
Với nhà đầu tư chứng khoán, việc NHNN liên tục ra văn bản yêu cầu giảm lãi suất có thể nhìn nhận chủ yếu ở góc độ tích cực. Nhìn trong ngắn và trung hạn, sự quyết liệt của NHNN khẳng định chính sách tiền tệ nới lỏng/hỗ trợ tăng trưởng vẫn là ưu tiên hàng đầu. Khi lãi suất huy động hạ xuống, kênh tiết kiệm giảm bớt tính hấp dẫn, tạo động lực cho dòng tiền cá nhân nhàn rỗi dịch chuyển một phần sang chứng khoán để tìm kiếm tỷ suất sinh lời tốt hơn. Tuy nhiên, từ yếu tố cơ bản, khi dòng vốn tín dụng chặt chẽ hơn, nhóm doanh nghiệp thực sự tiếp cận được nguồn vốn sẽ bứt phá, trong khi những doanh nghiệp "vướng" nợ xấu, tài sản đảm bảo yếu vẫn chịu chi phí vốn cao và điều này sẽ dẫn đến thị trường phân hóa mạnh.
Những nhà đầu tư quan tâm đến một con sóng dịp cuối năm đang quan sát kỹ các chuyển dịch về lãi suất. Một số nhà đầu tư vẫn giữ thói quen theo dõi chặt chẽ thanh khoản hệ thống (Lãi suất liên ngân hàng), nếu lãi suất liên ngân hàng tăng mạnh trong các kỳ báo cáo cuối tháng, họ hạ bớt tỷ lệ đòn bẩy trên tài khoản chứng khoán. Quan sát dòng tiền trên thị trường cũng thấy nhà đầu tư tập trung quản trị dòng tiền cá nhân rất cẩn trọng trong giai đoạn này. Họ cũng chọn các doanh nghiệp có sức khỏe tài chính tự thân tốt, không hoàn toàn phụ thuộc vào việc "giải cứu" tín dụng.
Dù sao tháng 10 cũng sắp qua, vẫn có một lượng không nhỏ nhà đầu tư quan sát để đón sóng cuối năm, dành một phần tiền mặt, tiết kiệm ngắn hạn để tận dụng cơ hội, tập trung vốn vào các cổ phiếu có câu chuyện tăng trưởng rõ ràng, chuẩn bị thoái vốn, hưởng lợi từ kinh tế vĩ mô hoặc phục hồi xuất khẩu.