
Quản lý gia sản dần bứt tốc...
TS. Lê Minh Nghĩa, Chủ tịch Hiệp hội tư vấn tài chính Việt Nam (VFCA) cho hay, quản lý gia sản là một cấu phần hạ tầng của thị trường tài chính, không chỉ là dịch vụ dành cho nhóm siêu giàu. Chủ tịch VFCA cho rằng, tài sản của người dân đang tăng nhanh, nhưng nếu thiếu một “hạ tầng mềm” đủ tin cậy để định hướng, nguồn lực ấy có thể bị phân bổ kém hiệu quả, thậm chí bị đẩy vào đầu cơ. Hạ tầng mềm đó chính là hoạch định tài chính cá nhân và quản lý gia sản.
Ông Nghĩa cũng chỉ ra nền kinh tế đang cần vốn dài hạn với quy mô lớn để tăng trưởng nhanh và bền vững. Trong khi đó, các kênh dẫn vốn truyền thống đều đang tái cấu trúc và đều có giới hạn: tín dụng ngân hàng phải bảo đảm an toàn và cân đối vĩ mô; vốn ngân hàng chủ yếu là ngắn và trung hạn, tiềm ẩn rủi ro lệch kỳ hạn với nhu cầu đầu tư dài hạn; thị trường trái phiếu, cổ phiếu cần thêm những dòng tiền kiên nhẫn. Ở khía cạnh khác, tài sản của hộ gia đình và khu vực tư nhân đang tích lũy nhanh.
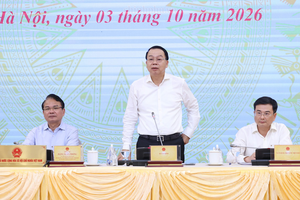
Phát biểu tại Diễn đàn thường niên Hoạch định Tài chính cá nhân 2026 với chủ đề “Động lực kinh tế và nền tảng vận hành mô hình quản lý gia sản” do Trường Đại học Văn Lang phối hợp Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) và CFIDT tổ chức ngày 3/10, PGS.TS Trần Thị Mỹ Diệu, Hiệu trưởng Trường Đại học Văn Lang cho hay, Việt Nam đang theo đuổi mục tiêu xây dựng một hệ thống tài chính ngày càng hiện đại, an toàn, hiệu quả, bao trùm và có khả năng hỗ trợ tốt hơn cho sự phát triển của nền kinh tế với các chiến lược như Chiến lược tài chính đến năm 2030, Chiến lược phát triển thị trường chứng khoán đến năm 2030, Chiến lược tài chính toàn diện Quốc gia giai đoạn 2026- 2030.
Điều này cho thấy câu chuyện tài chính ngày nay không chỉ được nhìn từ phía hệ thống ngân hàng hay thị trường vốn, mà ngày càng gắn với khả năng mỗi cá nhân và mỗi gia đình để mọi người có thể tiếp cận, hiểu, lựa chọn, sử dụng các dịch vụ tài chính một cách phù hợp, an toàn, có trách nhiệm. Đây là một sự chuyển dịch rất quan trọng. Bởi khi hệ thống tài chính phát triển sâu hơn, khi sản phẩm đầu tư và các hình thức tích lũy tài sản ngày càng đa dạng hơn thì năng lực tài chính mà mỗi người cần có cũng phải thay đổi.
“Câu hỏi không còn chỉ là 'tôi nên gửi tiết kiệm ở đâu, tôi nên mua sản phẩm nào hay tôi nên đầu tư vào tài sản gì' mà ngày càng quan trọng hơn là 'tôi cần bao nhiêu nguồn lực cho các mục tiêu trong từng giai đoạn của cuộc đời, tôi nên phân bổ tài sản thế nào giữa tăng trưởng và an toàn, làm thế nào để bảo vệ những tài sản mà gia đình đã tạo lập, tôi chuẩn bị thế nào cho tuổi nghỉ hưu'. Xa hơn nữa là 'làm thế nào để tài sản được quản lý, chuyển giao giữa các thế hệ một cách hiệu quả, có trách nhiệm, bền vững”, bà Diệu nói.
Bà Chi Huỳnh, Phó giám đốc Khối Khách hàng cá nhân ACB cho hay, thị trường quản lý gia sản tại Việt Nam đang bước vào giai đoạn phát triển bứt tốc. Bà Chi cho biết, Việt Nam nằm trong nhóm các quốc gia có tốc độ phát triển giới siêu giàu nhanh nhất thế giới với mức tăng bình quân khoảng 59%. Đồng thời, một báo cáo năm 2026 của tổ chức quốc tế cũng chỉ ra tốc độ tăng trưởng tài sản của người giàu Việt Nam đạt 9%. Sự gia tăng nhanh chóng của giới siêu giàu kéo theo nhu cầu khổng lồ về quản lý gia sản với quỹ đạo tương đồng với các thị trường đi trước như Singapore.
Để nắm bắt cơ hội này, các định chế tài chính, đơn cử như ACB đã phải có sự chuẩn bị từ sớm về hạ tầng, công nghệ, nhân sự và hoàn thiện hệ sinh thái công ty con. Tuy nhiên, theo bà Chi, yếu tố tiên quyết để bước chân vào lĩnh vực này là sự thay đổi triệt để về tư duy lãnh đạo và toàn hệ thống, chuyển từ lấy sản phẩm làm trung tâm (product-centric) sang lấy khách hàng làm trung tâm (customer-centric).
Thay vì đặt câu hỏi "ngân hàng có sản phẩm gì để bán", định chế tài chính phải đi tìm lời giải cho việc "nhu cầu, mục tiêu cuộc sống của khách hàng là gì" và "ngân hàng đóng vai trò thế nào trong việc giúp khách hàng đạt được kế hoạch đó". Trên nền tảng tư duy mới, bà Chi chỉ ra chiến lược xây dựng mô hình quản lý gia sản của ngân hàng được vận hành dựa trên 5 cấu phần cốt lõi.
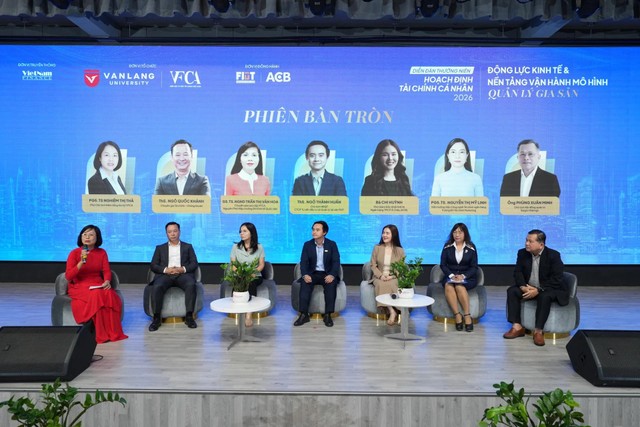 |
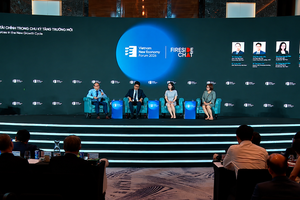
Bàn tròn tại Diễn đàn thường niên Hoạch định Tài chính Cá nhân 2026 tổ chức ngày 3/10. |
Thứ nhất là xác định khách hàng mục tiêu và thấu hiểu phân khúc; Thứ hai là hoàn thiện hệ sinh thái sản phẩm và giải pháp; Thứ ba là xây dựng mô hình phục vụ chuyên biệt và nâng cao năng lực nhân sự; Thứ tư là ứng dụng công nghệ, dữ liệu và AI; Thứ năm là cơ chế quản trị hiệu quả. Theo bà Chi Huỳnh, tầng quản trị được thiết lập nhằm đảm bảo mô hình vận hành trơn tru, cân bằng giữa quyền lợi của khách hàng và sự phát triển bền vững của định chế tài chính, đồng thời duy trì khả năng linh hoạt điều chỉnh trước các biến động của thị trường.
ThS. Ngô Quốc Khánh, chuyên gia tài chính - chứng khoán cho biết, Việt Nam là một trong những nền kinh tế có độ mở lớn nhất thế giới. Hiện kinh tế toàn cầu đang đối mặt với vô vàn khó khăn. Trong bối cảnh đó, dòng vốn FDI đang đóng vai trò bệ đỡ then chốt cho nền kinh tế Việt Nam. Theo ông Khánh, nếu không có chiến lược quốc gia đúng đắn để thu hút dòng vốn này, nền kinh tế Việt Nam sẽ gặp nhiều khó khăn.
Dòng vốn FDI, thông qua việc xây dựng nhà máy, công xưởng, không chỉ giải quyết bài toán công ăn việc làm, thu nhập cho người dân mà còn giúp ổn định tỷ giá, đảm bảo nguồn cung ngoại tệ. Song song với FDI, nền kinh tế còn dựa vào dòng vốn đầu tư gián tiếp nước ngoài (FII) trên thị trường chứng khoán. Ông Khánh cho biết, các nhà đầu tư tài chính ưa chuộng FII bởi đặc tính "vào nhanh, ra nhanh".
Ông Khánh cũng cho rằng, thị trường chứng khoán được manh nha hình thành từ năm 1993. Đây là định chế tiêu biểu nhất của nền kinh tế thị trường, được tạo ra với hai mục tiêu lớn. Thứ nhất là tái cấu trúc nền kinh tế, san sẻ rủi ro và áp lực vốn trung - dài hạn cho hệ thống ngân hàng. Thứ hai, đây là kênh giúp doanh nghiệp huy động vốn nhanh chóng và hiệu quả nhất.
Thực tế chứng minh, nhờ tận dụng tốt kênh chứng khoán trong và ngoài nước, các ngân hàng tư nhân như: MB, VPBank sắp tới sẽ có quy mô vốn điều lệ vượt qua cả các ngân hàng quốc doanh. Việc doanh nghiệp chưa tận dụng được lợi thế này, theo ông Khánh, là do tự bản thân họ chưa hiểu sâu sắc về thị trường, không thể trách cơ chế.
...nhưng còn nhiều điểm nghẽn
Dù đã có những bước phát triển mạnh mẽ, trở thành một kênh dẫn vốn quan trọng cho nền kinh tế, nhưng theo ThS. Ngô Quốc Khánh, góc nhìn của xã hội liên quan đến thị trường chứng khoán vẫn còn nhiều sai lệch, chẳng hạn như quan niệm “chơi chứng khoán”. Cùng với đó, đội ngũ môi giới hiện nay phần lớn vẫn còn yếu.
Ông Khánh khẳng định, quản lý gia sản là đỉnh cao của dịch vụ tài chính bởi một nhà quản lý gia sản không thể chỉ biết mỗi chứng khoán mà họ phải am hiểu bất động sản, lãi suất, ngoại hối, hàng hóa và vàng. Nói cách khác, nghề này là bán tri thức chứ không đơn thuần bán sản phẩm.
 |
TS Bùi Văn Huy, Tổng giám đốc Công ty Cổ phần Tư vấn Đầu tư và Quản lý Tài sản FIDT. |
Chia sẻ tại diễn đàn, TS Bùi Văn Huy, Tổng giám đốc Công ty Cổ phần Tư vấn Đầu tư và Quản lý Tài sản (FIDT) cho hay, nếu vài năm trước thị trường còn đặt câu hỏi “Wealth là gì” thì hiện nay mối quan tâm đã chuyển sang việc xây dựng và vận hành mô hình Wealth hiệu quả, phù hợp với điều kiện của Việt Nam. Theo ông Huy, việc phát triển mô hình Wealth tại Việt Nam không chỉ liên quan đến nhu cầu tài chính của từng gia đình mà còn gắn với những vấn đề lớn hơn của thị trường và nền kinh tế.
Tuy nhiên, vai trò của ngành quản lý gia sản hiện vẫn chưa được nhìn nhận đầy đủ. Ông Huy nhận định, dòng vốn trong nền kinh tế không chỉ đến từ vàng hay ngoại tệ, mà cần được chuyển hóa thành những dòng vốn có chiến lược. Nếu hình thành được một thị trường Wealth phát triển tại Việt Nam, dòng vốn này có thể tạo ra tác động đáng kể đối với nền kinh tế, tương tự như việc thu hút thêm nguồn vốn từ nước ngoài.
“Trong bối cảnh Việt Nam đang hình thành những nhu cầu mới về quản lý và phân bổ tài sản, vấn đề Wealth không còn chỉ là câu chuyện ở cấp độ gia đình mà có thể được nhìn nhận từ góc độ kinh tế, từ vi mô đến vĩ mô. Những năm trước, thị trường chủ yếu đặt câu hỏi về “what” – Wealth là gì và ngành này hoạt động như thế nào. Trong giai đoạn tới, ngành Wealth tại Việt Nam được kỳ vọng sẽ tiếp tục thay đổi và tăng trưởng, khi tầng lớp giàu và trung lưu ngày càng gia tăng”, ông Huy nói.
Tuy nhiên, ông Huy cũng chỉ ra rằng thị trường hiện vẫn tồn tại một số khoảng trống cần được giải quyết. Bên cạnh những nội dung được thảo luận tại các diễn đàn, thị trường vẫn cần thêm nhiều giải pháp cụ thể để hoàn thiện hệ sinh thái quản lý gia sản. Lĩnh vực này hiện gặp một số khó khăn, trong đó có việc số lượng sản phẩm dành cho thị trường Wealth còn hạn chế; khung pháp lý chính thức cho ngành quản lý gia sản chưa được hoàn thiện; đồng thời chưa có hệ thống chứng chỉ nghề nghiệp và tiêu chuẩn chung dành cho đội ngũ tư vấn.
Ông Huy cho biết, FIDT đã đưa ra các kiến nghị nhằm góp phần xây dựng một khung pháp lý chính thức cho lĩnh vực này. Song song với đó, việc xây dựng chứng chỉ nghề nghiệp và tiêu chuẩn chung cho đội ngũ tư vấn cũng được xem là một trong những vấn đề cần được giải quyết để lấp đầy các khoảng trống của thị trường. FIDT đang theo đuổi mô hình IFA (Independent Financial Advisor – tư vấn tài chính độc lập) được nghiên cứu và điều chỉnh để phù hợp với đặc điểm của thị trường Việt Nam. Theo TS Huy, mô hình này được xây dựng dựa trên ba nền tảng chính.
Thứ nhất là mô hình vận hành, tham chiếu cách thức các tổ chức quản lý gia sản trên thế giới hoạt động, trong đó việc hoạch định nhu cầu tài chính được đặt trước việc lựa chọn sản phẩm. Thứ hai là xây dựng khung năng lực cho đội ngũ "Advisor", hướng tới các tiêu chuẩn nghề nghiệp quốc tế, trong đó FIDT đang nỗ lực đưa chứng nhận CFP về Việt Nam nhằm góp phần tạo ra một chuẩn mực chung cho đội ngũ tư vấn quản lý gia sản.
Thứ ba là xây dựng hệ sinh thái sản phẩm theo hướng kiến trúc mở, trong đó lựa chọn và phân phối những sản phẩm phù hợp nhất với nhu cầu của khách hàng. Theo mô hình này, "Advisor" đóng vai trò đánh giá và quyết định những sản phẩm nào phù hợp để đưa vào phân phối.
TS Lê Minh Nghĩa cũng cho rằng, mặc dù nguồn lực và nhu cầu đã có nhưng vẫn thiếu cơ chế kết nối. Cơ chế ấy giúp mỗi gia đình xác lập mục tiêu, hiểu rõ rủi ro, phân bổ tài sản có kỷ luật; nhờ đó dòng tiền của người dân có thể chảy vào các kênh đầu tư dài hạn có định hướng, vừa bảo vệ tài sản của mỗi gia đình, vừa góp phần phát triển thị trường vốn quốc gia.
Theo Chủ tịch VFCA, mô hình quản lý gia sản độc lập hay thuộc định chế đều có chỗ đứng. Điều quan trọng là mỗi mô hình giải quyết bài toán gì, tạo giá trị cho khách hàng bằng cách nào và cần những năng lực tổ chức nào để vận hành.
“Thực tế cuộc sống có nghề tư vấn pháp lý, tư vấn sức khỏe nhưng chưa thực sự có nghề tư vấn tài chính. Trong phát triển kinh tế thị trường hiện đại, ai không có kế hoạch tài chính thì đồng nghĩa với việc người đó sẽ có kế hoạch thất bại”, ông Nghĩa cho hay.