
Định giá nhiều nhóm ngành về mức hấp dẫn
Theo Báo cáo chiến lược tháng 9/2026 của Công ty Chứng khoán Phú Hưng (PHS), sau nhịp phục hồi trong tháng 8, mặt bằng định giá của thị trường chứng khoán Việt Nam vẫn ở vùng tương đối hấp dẫn.
Tại ngày 28/8/2026, thị trường giao dịch ở mức P/E 12,46 lần, thấp hơn đáng kể so với mức trung bình 10 năm là 15,3 lần và trung bình 5 năm là 13,9 lần. PHS cho biết, dù mặt bằng giá đã phục hồi sau mùa công bố kết quả kinh doanh, P/E thị trường vẫn quanh 12.x lần, thấp hơn khoảng 18% so với trung bình 10 năm và hơn 10% so với trung bình 5 năm. Nếu loại trừ nhóm Vingroup, P/E thị trường chỉ ở quanh 10.x lần.
Trong 10 năm qua, chỉ có khoảng 10% thời gian P/E thị trường thấp hơn mức hiện tại. Theo PHS, điều này hàm ý mặt bằng định giá chung chưa quá đắt dù chỉ số đang ở gần vùng đỉnh.
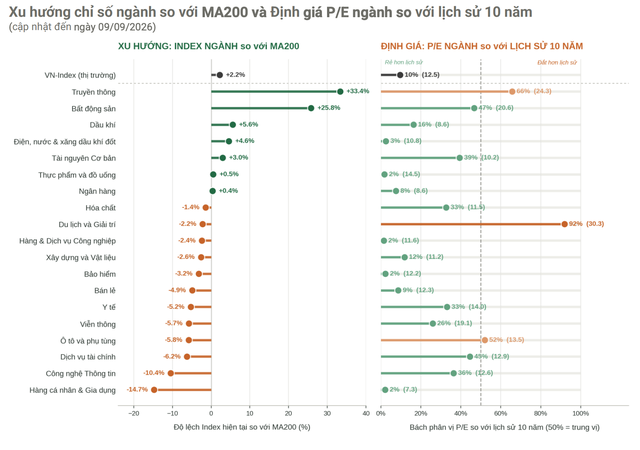
Đáng chú ý, mức độ hấp dẫn có sự khác biệt đáng kể giữa các nhóm ngành. PHS kết hợp diễn biến chỉ số ngành so với đường trung bình 200 ngày (MA200) và phân vị P/E trong lịch sử 10 năm để đánh giá tương quan giữa xu hướng giá và định giá.
Trong đó, Điện, nước & xăng dầu khí đốt và Dầu khí được đánh giá là hai nhóm có sự kết hợp tương đối hài hòa: chỉ số ngành đã vượt MA200, trong khi P/E vẫn nằm sát vùng rẻ nhất trong lịch sử. Điều này tạo ra “vùng đệm” về định giá trong bối cảnh xu hướng giá đã có sự cải thiện.
Ở chiều khác, Ngân hàng, Thực phẩm & đồ uống và Bảo hiểm vẫn có chỉ số giá nằm dưới MA200, nhưng P/E đang ở mức thấp so với lịch sử. PHS cho rằng đây là những nhóm đáng theo dõi nếu dòng tiền trên thị trường quay trở lại và có sự lan tỏa rộng hơn.
 |
Định giá nhiều nhóm ngành chiết khấu về mức hấp dẫn so với lịch sử |
Tuy nhiên, định giá thấp chưa đồng nghĩa dòng tiền sẽ lập tức quay trở lại. Thanh khoản thị trường trong tháng 8 vẫn khá trầm lắng. Tổng giá trị giao dịch bình quân trên HOSE, HNX và UPCoM chỉ đạt khoảng 18.700 tỷ đồng, giảm hơn 3% so với tháng trước. PHS nhận định dòng tiền vẫn thận trọng trước những biến số liên quan đến địa chính trị, chính sách lãi suất toàn cầu và thuế quan.
Một số nhóm cũng cần được nhìn nhận thận trọng hơn về định giá. Du lịch & Giải trí vừa nằm dưới MA200, vừa có P/E ở phân vị 92% của lịch sử 10 năm, tức thuộc vùng định giá cao. Trong khi đó, Truyền thông là nhóm tăng mạnh nhất so với MA200, khoảng 33%, nhưng PHS lưu ý P/E của ngành biến động lớn do nền lợi nhuận mỏng nên chỉ báo này có độ tin cậy thấp hơn.
Từ các chỉ báo trên, PHS đánh giá mặt bằng định giá của thị trường nói chung và nhiều nhóm ngành vẫn vận động trong vùng hấp dẫn. Tuy nhiên, dòng tiền sẽ là yếu tố quyết định khả năng chuyển hóa lợi thế định giá thành diễn biến giá cổ phiếu; sự phân hóa và yêu cầu chọn lọc có thể tiếp tục ở mức cao.
Rủi ro cần theo dõi
Trong khi định giá tạo ra một phần dư địa cho thị trường, PHS cho rằng các yếu tố bên ngoài vẫn chứa đựng nhiều bất định, nổi bật là xung đột địa chính trị và chính sách thuế quan.
Rủi ro địa chính trị tập trung vào căng thẳng Mỹ - Iran. Theo báo cáo, giao tranh kéo dài từ tháng 3/2026; sau khi lệnh ngừng bắn tạm thời vào tháng 6 đổ vỡ, hai bên tái giao tranh từ cuối tháng 8. Mỹ không kích các mục tiêu quân sự quanh Eo biển Hormuz - tuyến vận chuyển khoảng 20% lượng dầu thô toàn cầu - trong khi Iran đáp trả bằng tên lửa và UAV nhằm vào một số quốc gia và cơ sở năng lượng trong khu vực.
Diễn biến này đang truyền dẫn sang thị trường năng lượng. Giá dầu Brent đã vượt 100 USD/thùng, lên mức cao nhất kể từ tháng 5/2026. Báo cáo của PHS cũng ghi nhận giá Brent đã tăng khoảng 25% kể từ đầu tháng 8. Giá năng lượng tăng có thể tạo ra cú sốc chi phí, lan sang vận tải và sản xuất, qua đó khiến áp lực lạm phát quay trở lại và hạn chế khả năng nới lỏng chính sách tiền tệ của các ngân hàng trung ương.
Cùng với giá dầu, mặt bằng lợi suất quốc tế cũng là biến số cần quan sát. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã vượt 4,8%, mức cao nhất kể từ tháng 10/2023. Theo PHS, lợi suất trái phiếu tại nhiều thị trường lớn tăng lên vùng cao khiến chi phí vốn đắt hơn và gây áp lực lên định giá cổ phiếu cũng như các tài sản rủi ro.
Rủi ro thứ hai đến từ thuế quan. PHS cho rằng, sau khi Tòa án Tối cao Mỹ tuyên các mức thuế theo IEEPA trái luật vào ngày 20/2/2026, chính quyền Mỹ chuyển sang sử dụng các cơ sở pháp lý khác để duy trì phần lớn mức thuế. Căng thẳng thương mại Mỹ - Canada cũng gia tăng vào đầu tháng 9 với các biện pháp thuế trả đũa. Chính sách thuế quan vì vậy tiếp tục là biến số khó dự báo đối với chuỗi cung ứng và lạm phát toàn cầu.
Đối với Việt Nam, tác động từ các biến số bên ngoài có thể truyền dẫn qua xuất khẩu, tỷ giá và lạm phát nhập khẩu. PHS đánh giá lợi suất toàn cầu duy trì ở mức cao và đồng USD mạnh có thể gây áp lực lên tiền đồng, trong khi giá năng lượng và hàng hóa quốc tế tăng sẽ làm thu hẹp dư địa kiểm soát lạm phát. Dù vậy, các động lực trong nước như đầu tư công, tiêu dùng và FDI vẫn được xem là những yếu tố tạo bộ đệm cho nền kinh tế.
Với thị trường chứng khoán, bức tranh vì thế mang hai chiều: định giá đã trở nên hấp dẫn hơn, nhưng khả năng dòng tiền quay trở lại mạnh mẽ còn phụ thuộc vào mức độ hạ nhiệt của các rủi ro bên ngoài. Trong bối cảnh đó, sự chênh lệch về định giá và xu hướng giá giữa các nhóm ngành có thể tiếp tục khiến thị trường phân hóa, thay vì hình thành một nhịp tăng đồng đều trên diện rộng.