
Tuần qua, nhiều cổ phiếu giảm sàn, mất thanh khoản cho thấy rủi ro với công ty chứng khoán không chỉ nằm ở giá cổ phiếu, mà còn ở khả năng xử lý tài sản bảo đảm. Các công ty chứng khoán đã chuẩn bị bảng cân đối lớn hơn để đón chu kỳ tăng trưởng mới, nhưng cơ hội từ nâng hạng vẫn còn ở phía trước, trong khi áp lực từ bảng cân đối đã hiện hữu.
Tính đến ngày 1/10, cổ phiếu KOS của Kosy có 9 phiên liên tiếp giảm hết biên độ, xuống 15.800 đồng/cổ phiếu, thấp nhất hơn 6 năm. Thanh khoản gần như đóng băng: phiên 29/9 chỉ khớp 300 cổ phiếu, trong khi hơn 21 triệu đơn vị chờ bán giá sàn.
Áp lực tại KOS đi kèm hàng loạt thông báo bán giải chấp cổ phiếu của lãnh đạo doanh nghiệp và người liên quan. Trước đó, một số công ty chứng khoán đã giảm tỷ lệ cấp margin đối với KOS, qua đó gia tăng lực bán.
Trường hợp KOS cho thấy một điểm quen thuộc trong cho vay ký quỹ: khi cổ phiếu còn thanh khoản, công ty chứng khoán có thể bán để thu hồi khoản vay; nhưng khi cổ phiếu liên tục nằm sàn và lực cầu biến mất, rủi ro thu hồi vốn tăng lên.
 |
Diễn biến những phiên cuối tháng 9 cho thấy rủi ro thanh khoản cổ phiếu không còn cá biệt. Sáng 28/9, không ít cổ phiếu trên HOSE giảm hết biên độ. PNJ có gần 17 triệu cổ phiếu dư bán sàn; NVL giảm về 11.050 đồng/cổ phiếu, với hơn 46 triệu đơn vị chờ bán. HRC, PIT và CCI cũng đồng loạt giảm gần hết biên độ.
Ngày 29/9, PNJ giảm sàn phiên thứ hai liên tiếp, còn hơn 31 triệu cổ phiếu dư bán trong khi lượng khớp chỉ hơn 1,2 triệu đơn vị. Cổ phiếu này sau đó có tổng cộng 4 phiên sàn liên tiếp (28/9-1/10). NVL tiếp tục đóng cửa tại giá sàn.
Trước đó, SSB cũng trải qua hai phiên giảm sàn liên tục và có thời điểm trắng bên mua sau một nhịp tăng hơn 50% trong khoảng một tháng.
Những trường hợp giảm mạnh này không đồng nghĩa với việc các cổ phiếu đều đang bị giải chấp và cũng chưa đủ căn cứ để xác định công ty chứng khoán nào chịu rủi ro lớn. Nhưng từ góc độ bên cho vay, chúng cho thấy một thực tế: khả năng thanh khoản của tài sản bảo đảm có thể thay đổi rất nhanh khi thị trường đảo chiều.
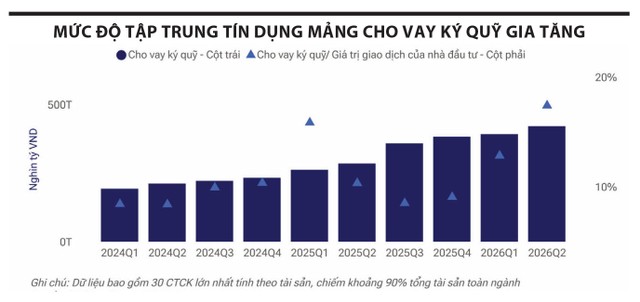
Điểm này đáng chú ý khi dư nợ margin của các công ty chứng khoán liên tục lập kỷ lục. Tính đến cuối quý II/2026, tổng dư nợ cho vay tại các công ty chứng khoán, gồm margin và ứng trước tiền bán, ước đạt 445.000 tỷ đồng. Trong đó, dư nợ margin ước đạt 435.000 tỷ đồng, tăng 30.000 tỷ đồng so với cuối quý I và lập mức cao nhất lịch sử thị trường chứng khoán Việt Nam.
Có 16 công ty chứng khoán ghi nhận dư nợ cho vay trên 10.000 tỷ đồng, trong đó TCBS, SSI, VPBankS (mã VPX), VPS và HSC đều trên ngưỡng 1 tỷ USD. TCBS tiếp tục đứng đầu với hơn 51.500 tỷ đồng, tăng gần 7.000 tỷ đồng sau một quý.
Rủi ro tín dụng tập trung gia tăng
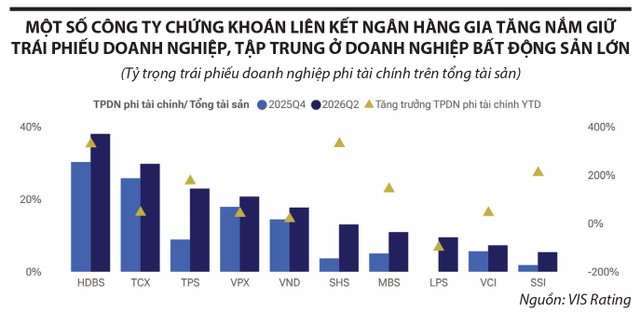
Trong báo cáo cập nhật ngành chứng khoán, VIS Rating cho biết, mức độ tập trung tín dụng trong cho vay ký quỹ đang gia tăng. Khi nhu cầu vay của khách hàng cá nhân ở mức thấp, một số công ty chứng khoán liên kết với ngân hàng đã mở rộng cho vay đối với khách hàng lớn. VIS Rating dự báo, xu hướng này có thể tiếp tục trong nửa cuối năm 2026, khiến dư nợ tập trung hơn vào một số khách hàng vay margin lớn và tổ chức phát hành trái phiếu.
Các biểu đồ trong báo cáo cũng cho thấy dư nợ margin tiếp tục tăng trong quý II, trong khi tỷ lệ dư nợ cho vay ký quỹ so với giá trị giao dịch của nhà đầu tư cũng đi lên. Dữ liệu của VIS Rating bao phủ 30 công ty chứng khoán lớn nhất, chiếm khoảng 90% tổng tài sản toàn ngành.
Điều này làm thay đổi cách nhìn về con số 435.000 tỷ đồng. Danh mục cho vay phân tán trên nhiều khách hàng, với tài sản bảo đảm là cổ phiếu thanh khoản cao, khác đáng kể với khoản dư nợ lớn tập trung vào một vài khách hàng hoặc tài sản nhất định.
Khi thị trường thuận lợi, khác biệt này ít được chú ý. Nhưng nếu tài sản bảo đảm giảm mạnh, mất thanh khoản, quy mô khoản vay, mức độ tập trung và khả năng bán thực tế sẽ quyết định mức độ thu hồi vốn.
KOS cho thấy rõ cơ chế này: có quyền bán giải chấp không đồng nghĩa với khả năng bán ngay khi hàng chục triệu cổ phiếu cùng chờ bán ở giá sàn.
Cuộc đua tăng vốn chuyển sang mở rộng bảng cân đối
Dư nợ tăng mạnh gắn với cuộc đua tăng vốn của ngành chứng khoán. Theo VIS Rating, HDBS, LPS, VCBS và VIX đã huy động khoảng 40.000 tỷ đồng vốn mới trong nửa đầu năm 2026, giúp tỷ lệ đòn bẩy toàn ngành giảm từ 2,4 lần cuối năm 2025 xuống 2,2 lần.
Nguồn vốn mới tạo thêm dư địa cho vay. Hầu hết công ty chứng khoán có dư nợ tăng mạnh trong quý II thuộc nhóm có ngân hàng hậu thuẫn như TCBS, VPBankS, LPS, HDS, MBS, SHS. SSI là một trong số ít doanh nghiệp không có ngân hàng đứng sau nhưng vẫn tăng dư nợ mạnh.
 |
Ở chiều ngược lại, Mirae Asset và KIS Việt Nam ghi nhận dư nợ giảm so với cuối quý I, trong bối cảnh hai công ty vốn ngoại này ít tham gia hơn vào cuộc đua tăng vốn của ngành.
Dữ liệu VIS Rating cũng phản ánh xu hướng tương tự: một số công ty liên kết ngân hàng tăng trưởng nhanh đã tăng vay ngắn hạn để tài trợ cho hoạt động cho vay margin và đầu tư trái phiếu. Tổ chức này dự báo, đòn bẩy toàn ngành có thể tăng trở lại 2,3-2,4 lần trong nửa cuối năm 2026 khi quy mô bảng cân đối tiếp tục mở rộng.
Điều đó không có nghĩa bộ đệm tài chính của khối công ty chứng khoán yếu đi. Ngược lại, tỷ lệ thanh khoản toàn ngành tăng từ 105% cuối năm 2025 lên 107% vào quý II/2026, nhờ tăng vốn và đa dạng hóa nguồn vốn.
Nhưng khi nguồn vốn lớn hơn được chuyển thành các khoản cho vay và tài sản đầu tư mới, câu hỏi sẽ dần chuyển từ “ai tăng được nhiều vốn hơn?” sang “ai sử dụng lượng vốn đó với mức rủi ro phù hợp hơn?”.
Dư nợ tăng, biên lợi nhuận margin thu hẹp
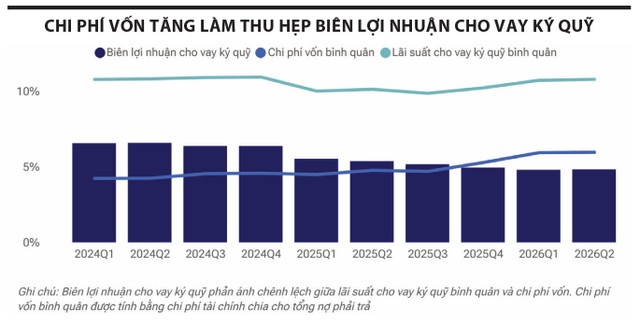
Áp lực với công ty chứng khoán không chỉ nằm ở chất lượng tài sản. VIS Rating cho biết, tỷ suất lợi nhuận trên tổng tài sản bình quân (ROAA) của toàn ngành giảm từ 5,6% năm 2025 xuống 4,3% trong nửa đầu năm 2026. Nguyên nhân đáng chú ý là chi phí vốn tăng, làm thu hẹp biên lợi nhuận cho vay margin, trong khi định giá cổ phiếu suy giảm gây sức ép lên hoạt động tự doanh.
Lãi suất cho vay margin bình quân không giảm đáng kể, nhưng chi phí vốn tăng khá nhanh, khiến chênh lệch thu được từ hoạt động cho vay co lại.
 |
Nếu danh mục cho vay đủ phân tán và tài sản bảo đảm có thanh khoản tốt, quy mô lớn có thể tạo thêm nguồn thu. Ngược lại, khi một số khoản vay lớn gặp vấn đề cùng lúc với thị trường giảm mạnh, áp lực từ tài sản bảo đảm có thể trở nên đáng kể hơn.
Bối cảnh này xuất hiện đúng thời điểm ngành chứng khoán được kỳ vọng bước vào một chu kỳ tăng trưởng mới sau khi Việt Nam được FTSE nâng hạng.
Về dài hạn, nâng hạng có thể mở rộng nền nhà đầu tư, cải thiện thanh khoản và tạo cơ hội cho môi giới, cho vay margin, ngân hàng đầu tư và các dịch vụ thị trường vốn. Nhưng mặt bằng lãi suất cao và bất ổn bên ngoài vẫn có thể ảnh hưởng tới tâm lý giao dịch; chi phí vốn tăng và hiệu quả đầu tư cổ phiếu suy giảm tiếp tục gây sức ép lên lợi nhuận ngành.
Cơ hội từ một thị trường lớn hơn cần thời gian để chuyển hóa thành thanh khoản, khách hàng và doanh thu. Trong khi đó, dư nợ margin cao, xu hướng tập trung tín dụng và những phiên cổ phiếu giảm sàn, mất thanh khoản đang đặt ra bài toán quản trị rủi ro ngay trên bảng cân đối của các công ty chứng khoán.