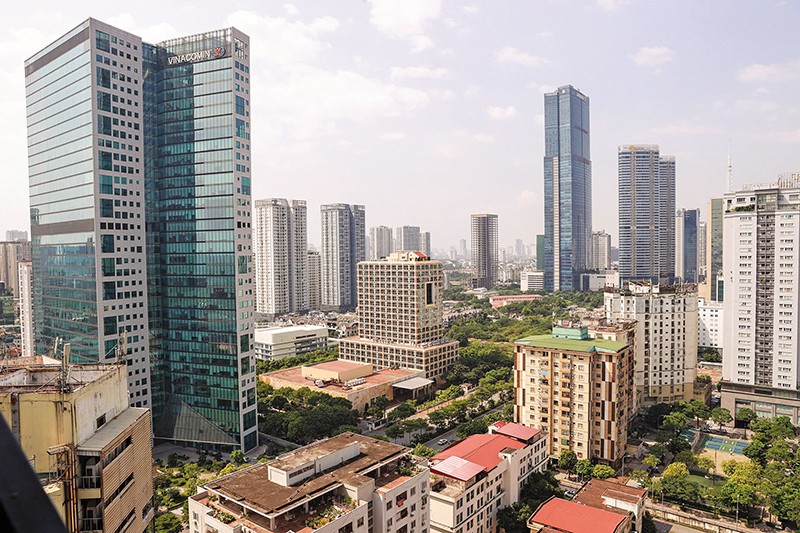
Bất động sản tiếp tục thu hút dòng vốn lớn, song khả năng tiếp cận vốn giữa các doanh nghiệp có sự phân hóa. Ảnh: Đức Thanh
Giá trị phát hành tăng 4 lần, tập trung vào vài doanh nghiệp lớn
Theo dữ liệu của Sở Giao dịch chứng khoán Hà Nội, trong 3 tuần đầu tháng 9/2026, thị trường ghi nhận 4 lô trái phiếu phát hành riêng lẻ thuộc về lĩnh vực bất động sản, đạt trị giá gần 12.000 tỷ đồng, tập trung vào 2 nhóm doanh nghiệp lớn.
Các lô trái phiếu phát hành lớn nhất thuộc về Công ty cổ phần Dịch vụ Cao ốc Masterise Lumiere Office (7.000 tỷ đồng) và Công ty cổ phần Phát triển bất động sản Hưng Long (2.000 tỷ đồng) - đều thuộc hệ sinh thái Masterise. Đợt phát hành lớn tiếp theo là của Vinhomes (2.000 tỷ đồng).
Trước đó, theo thống kê của Công ty Chứng khoán MB (MBS), trong tháng 8/2026, giá trị phát hành của nhóm bất động sản tăng gấp 4 lần so với tháng 7, đạt 20.000 tỷ đồng, song cũng tập trung vào 2 doanh nghiệp lớn nói trên.
Cụ thể, các đợt phát hành quy mô lớn trong tháng thuộc về Công ty cổ phần Phát triển bất động sản Hưng Long (7.000 tỷ đồng), Công ty TNHH Đầu tư Kinh doanh và Phát triển Thành Quang (7.000 tỷ đồng), Vinhomes (3.000 tỷ đồng). Trong đó, Thành Quang và Hưng Long là các doanh nghiệp có liên quan đến Tập đoàn Masterise. Nguồn vốn huy động từ các đợt phát hành này được sử dụng để nhận chuyển nhượng một phần Dự án Khu đô thị phức hợp Hạ Long Xanh do Liên danh Vingroup - Vinhomes làm chủ đầu tư.
Tính chung trong 8 tháng đầu năm 2026, nhóm bất động sản chiếm 42% giá trị phát hành trái phiếu, huy động về 161.300 tỷ đồng cho các doanh nghiệp, tập trung vào vài doanh nghiệp lớn.
Không chỉ doanh nghiệp bất động sản trực tiếp huy động vốn từ kênh trái phiếu để đầu tư các dự án bất động sản, mà ngân hàng cũng huy động vốn trái phiếu với mục đích là rót vốn vào các dự án hạ tầng và bất động sản.
Đơn cử, VietinBank vừa công bố kế hoạch huy động 16.000 tỷ đồng qua kênh trái phiếu phát hành ra công chúng, chào bán làm 2 đợt, từ quý I/2026 đến quý IV/2027. Trong 16.000 tỷ đồng, 8.000 tỷ đồng (50%) dự kiến được dành cho lĩnh vực bất động sản.
Từ đầu năm đến nay, ngân hàng chiếm hơn 50% giá trị phát hành của thị trường trái phiếu, bất động sản chiếm hơn 42%, còn lại là các lĩnh vực khác. Trong đó, phần lớn vốn trái phiếu mà ngân hàng huy động được chủ yếu vẫn chảy về “sân” bất động sản.
Tình trạng dồn vốn cho nhóm bất động sản cũng diễn ra ở nhóm công ty chứng khoán “sân sau” của các nhà băng. Theo VIS Rating, nửa đầu năm nay, nhóm các công ty chứng khoán có liên kết với ngân hàng tăng trưởng mạnh, song chủ yếu tập trung vào một số khách hàng lớn, kể cả mảng cho vay ký quỹ phát hành trái phiếu doanh nghiệp tăng rủi ro tập trung tín dụng. Các công ty chứng khoán như TCBS, VPBanks, HDS, TPS… gia tăng đầu tư vào trái phiếu của một số doanh nghiệp bất động sản lớn, khiến tỷ lệ khẩu vị rủi ro của toàn ngành tăng từ mức 19% cuối năm ngoái lên mức 21% cuối tháng 6/2026.
Theo các chuyên gia kinh tế, việc Ngân hàng Nhà nước loại dư nợ nhiều dự án ra khỏi tín dụng bất động sản sẽ khiến các nhà băng dồn vốn nhiều hơn cho lĩnh vực này. Chuyên gia phân tích MBS Research cho biết, tính tới cuối quý II/2026, dư nợ cho vay 18 đại dự án (nhóm dự án của Vingroup, Sun Group, Masterise được Ngân hàng Nhà nước “miễn” tính room tín dụng bất động sản) của Techcombank đạt khoảng 20.000 tỷ đồng. Dự báo cuối quý III/2026, dư nợ cho vay các đại dự án tăng thêm khoảng 10.000 tỷ đồng và đến cuối năm, dư nợ liên quan đến nhóm đại dự án có thể đạt khoảng 40.000-50.000 tỷ đồng.
Các chuyên gia cho rằng, hệ sinh thái Masterise, Vingroup, Sun Group đang trở thành thỏi nam châm hút vốn của nền kinh tế, kể cả tín dụng lẫn trái phiếu. Tuy vậy, tình trạng này cũng tiềm ẩn nhiều rủi ro.
Trong ấn phẩm Triển vọng Phát triển châu Á (ADO) tháng 9/2026 vừa công bố, ADB cảnh báo, tăng trưởng tín dụng nhanh và mức độ tập trung tín dụng cao vào bất động sản đòi hỏi phải có sự theo dõi chặt chẽ về chất lượng tài sản.
Theo ông Bùi Minh Giáp, Chuyên gia Kinh tế trưởng của ADB tại Việt Nam, rủi ro tài chính do tăng trưởng phụ thuộc vào tín dụng để tài trợ cho các dự án đầu tư quy mô lớn có thể làm gia tăng rủi ro thanh khoản, rủi ro chênh lệch kỳ hạn và rủi ro tập trung tín dụng.
Kênh mới chưa thông, doanh nghiệp vẫn “cai” vốn ngân hàng
Tính đến ngày 30/6/2026, tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản của toàn hệ thống ngân hàng là 5,1 triệu tỷ đồng, chiếm 25,5% tổng dư nợ toàn nền kinh tế.
Tại một số nhà băng, tính một cách đầy đủ, tỷ lệ cho vay bất động sản lên đến 40-70% tổng danh mục cho vay. Đáng lo là, phần lớn tín dụng bất động sản lại được các nhà băng dồn cho vài doanh nghiệp “sân sau”, tiềm ẩn nhiều rủi ro.
Trong khi đó, trái phiếu doanh nghiệp - vốn được kỳ vọng là kênh huy động vốn hữu hiệu nhất cho doanh nghiệp bất động sản - chưa phát huy được sức mạnh.
Ông Lê Đình Chung, Tổng giám đốc Công ty cổ phần Tư vấn và Phát triển bất động sản SGO Homes, Phó chủ tịch Hội đồng Nghiên cứu và đánh giá thị trường, Hội Môi giới bất động sản Việt Nam (VARS) cho rằng, hiện nay, chỉ một số chủ đầu tư lớn mới huy động vốn được qua kênh trái phiếu. Nguyên nhân là giai đoạn trước đây, nhiều dự án không trả được nợ đúng hạn đã làm ảnh hưởng đến niềm tin của khách hàng.
Theo ông Chung, không chỉ trái phiếu, mà các kênh huy động phi tín dụng khác của doanh nghiệp bất động sản (như huy động vốn qua các quỹ) hiện cũng rất khó khăn. Vì vậy, tín dụng vẫn là kênh huy động vốn chính của doanh nghiệp.
TS. Cấn Văn Lực, chuyên gia kinh tế cho rằng, tài chính bất động sản ở nước ta đang tồn tại nhiều vấn đề, đặc biệt là chưa có lời giải bền vững về vốn, trong khi rủi ro sở hữu chéo vẫn rất phức tạp. Chính vì vậy, thị trường bất động sản đang gặp rất nhiều khó khăn do lãi suất cao, thiếu vốn.
Chuyên gia này khuyến nghị, không nên chỉ tập trung vào việc bơm thêm tiền, mà trước tiên phải xây dựng được một thị trường tài chính bất động sản lành mạnh, có khả năng huy động và phân bổ nguồn lực hiệu quả. Theo đó, phải đa dạng hóa kênh huy động vốn dài hạn cho thị trường này, thay vì lệ thuộc quá lớn vào hệ thống ngân hàng, gây rủi ro cho cả nền kinh tế.
Trong bối cảnh tỷ lệ đòn bẩy tài chính ở Việt Nam đang ở mức cao (dự báo tỷ lệ tín dụng/GDP đạt 155% vào cuối năm nay), TS. Nguyễn Trí Hiếu cho rằng, cần có giải pháp để “hãm phanh” tình trạng này, nắn dòng vốn chảy đúng hướng. Dòng vốn đổ quá lớn vào bất động sản sẽ gây ra hiệu ứng lấn át, khiến các khu vực sản xuất, kinh doanh khác khó tiếp cận vốn.
Ông Hiếu kiến nghị, cần có lộ trình kéo giảm tỷ trọng tín dụng bất động sản của hệ thống, tăng dư địa tăng trưởng tín dụng cho các lĩnh vực sản xuất, kinh doanh khác, song song với các giải pháp khơi thông các kênh huy động vốn dài hạn cho bất động sản.
GS-TS. Hoàng Văn Cường, Phó chủ tịch Hội Khoa học Kinh tế Việt Nam cho rằng, việc phát triển các kênh huy động vốn phi ngân hàng với doanh nghiệp bất động sản đã được nhắc đến từ rất lâu, nhưng chưa đạt được kết quả như kỳ vọng.
Đơn cử, với kênh trái phiếu doanh nghiệp, sau khủng hoảng thị trường trái phiếu năm 2022, nhiều nhà đầu tư có tâm lý e ngại, nên kênh này phát triển chậm. Dù vậy, GS-TS. Cường kỳ vọng, bối cảnh hiện nay đã khác với sự hoàn thiện hành lang pháp lý và sự thúc đẩy của Chính phủ, cũng như sự cải thiện của lĩnh vực xếp hạng tín nhiệm, thì kênh trái phiếu doanh nghiệp sẽ phát huy tốt hơn thời gian tới.
Cần phát triển mô hình quỹ đầu tư tín thác bất động sản
- GS-TS. Hoàng Văn Cường, Phó chủ tịch Hội Khoa học Kinh tế Việt Nam
Ngoài kênh tín dụng, trái phiếu, cổ phiếu…, Việt Nam cần phát triển mô hình quỹ đầu tư tín thác bất động sản để mở thêm kênh huy động vốn cho doanh nghiệp. Tại Việt Nam, loại hình quỹ này chưa phát triển, nên nhà đầu tư bất động sản muốn tham gia thị trường, thì phải có tiền tỷ.
Trong khi đó, nếu các quỹ đầu tư tín thác bất động sản được hình thành, nhà đầu tư chỉ có 50-100 triệu đồng vẫn có thể tham gia thị trường này. Dĩ nhiên, để quỹ đầu tư tín thác bất động sản phát triển, cần có hành lang pháp lý phù hợp.