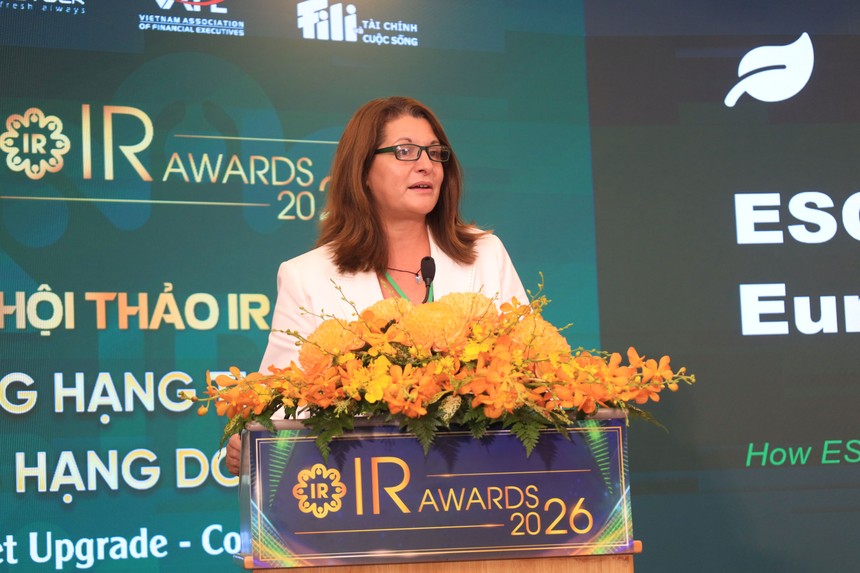

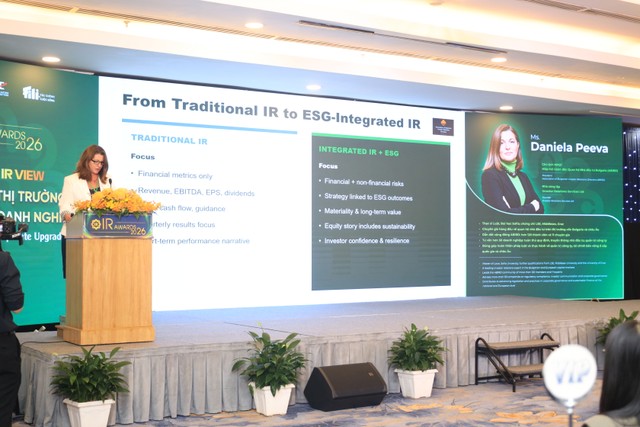
Trong khuôn khổ Lễ Vinh danh IR Awards 2026 diễn ra tại TP.HCM, bà Daniela Peeva, Chủ tịch Association of Bulgarian Investor Relations Directors (ABIRD), đã trình bày chủ đề “ESG Impact on Valuation & European IR Communication” – Tác động của ESG tới định giá và truyền thông IR tại châu Âu. Sự kiện do Vietstock, Hiệp hội Các nhà Quản trị tài chính Việt Nam (VAFE) và Tạp chí điện tử Tài chính và Cuộc sống (FiLi) phối hợp tổ chức.
Thông điệp xuyên suốt của phần trình bày là một sự thay đổi trong cách doanh nghiệp nhìn nhận hoạt động quan hệ nhà đầu tư (IR): IR không còn chỉ là truyền thông các con số tài chính, còn ESG cũng không nên tồn tại như một chương riêng biệt trong báo cáo thường niên. Cả hai phải gặp nhau trong luận điểm đầu tư của doanh nghiệp.
Từ báo cáo ESG đến câu chuyện định giá
Theo bà Daniela Peeva, tại châu Âu, mô hình IR chỉ tập trung vào số liệu tài chính và kết quả ngắn hạn đã không còn đủ để đáp ứng yêu cầu của thế hệ nhà đầu tư mới. Điều nhà đầu tư muốn hiểu ngày càng mở rộng sang cách doanh nghiệp quản trị rủi ro, nguồn lực và khả năng tạo giá trị dài hạn.
Cụ thể hơn, IR truyền thống thường xoay quanh doanh thu, EBITDA, EPS, cổ tức, nợ, dòng tiền, dự báo tài chính và kết quả kinh doanh hàng quý. Trong khi đó, nhà đầu tư hiện nay ngày càng quan tâm đến những yếu tố có thể ảnh hưởng đến khả năng tạo giá trị dài hạn của doanh nghiệp, bao gồm cả rủi ro tài chính và phi tài chính, tính bền vững của mô hình kinh doanh, quản trị và khả năng chống chịu trước những thay đổi của môi trường kinh doanh.
Vì vậy, IR đang dịch chuyển từ financial communication – truyền thông tài chính thuần túy sang mô hình tích hợp giữa tài chính và ESG.
Điểm đáng chú ý trong cách tiếp cận này là ESG không được nhìn như một hoạt động trách nhiệm xã hội tách biệt với hoạt động kinh doanh. Theo bà Daniela, câu hỏi quan trọng hơn đối với nhà đầu tư là: ESG tác động như thế nào tới dòng tiền, rủi ro và cuối cùng là giá trị doanh nghiệp.
Bà khái quát logic định giá theo công thức: Giá trị doanh nghiệp = Dòng tiền tương lai / Rủi ro. Theo đó, ESG có thể tác động đến định giá qua hai kênh.
Thứ nhất là cash-flow channel – kênh dòng tiền. Việc sử dụng năng lượng hiệu quả hơn, giảm chi phí vận hành, phát triển sản phẩm bền vững, giữ chân nhân sự tốt hơn hay hạn chế các khoản phạt liên quan đến quy định có thể giúp dòng tiền tương lai ổn định hơn.
Thứ hai là risk/cost-of-capital channel – kênh rủi ro và chi phí vốn. Một chiến lược ESG đáng tin cậy có thể làm giảm rủi ro mà nhà đầu tư cảm nhận về doanh nghiệp, từ rủi ro khí hậu, pháp lý đến danh tiếng. Khi mức độ bất định giảm, tỷ lệ chiết khấu mà nhà đầu tư áp dụng cũng có thể giảm, qua đó hỗ trợ giá trị hiện tại của doanh nghiệp.
Đây cũng là điểm khác biệt giữa “có ESG” và ESG tạo ra giá trị.
Một doanh nghiệp có thể công bố hàng loạt sáng kiến môi trường, xã hội hay quản trị, nhưng nếu nhà đầu tư không nhìn thấy tác động của những hoạt động này đến chi phí, doanh thu, rủi ro hay dòng tiền, ESG khó có thể được phản ánh vào định giá.
Nhà đầu tư cần thấy một “chuỗi giá trị ESG”
Từ kinh nghiệm của các doanh nghiệp châu Âu, bà Daniela cho rằng một câu chuyện ESG đáng tin cậy phải hình thành thành chuỗi logic rõ ràng: Vấn đề ESG, Chiến lược, Đầu tư, KPI, Tác động tài chính, Hàm ý định giá.
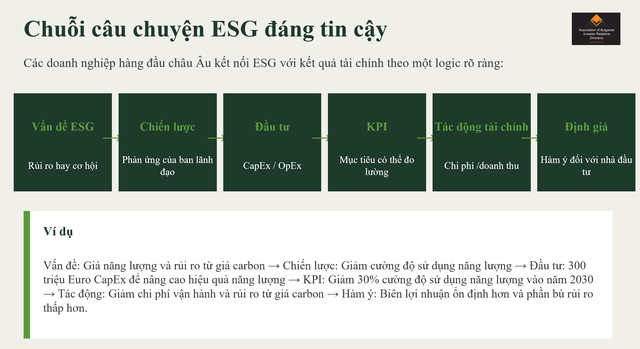 |
Bà đưa ra ví dụ về rủi ro từ giá năng lượng và phát thải carbon.
Thay vì chỉ tuyên bố doanh nghiệp cam kết giảm phát thải, câu chuyện với nhà đầu tư cần đi xa hơn: doanh nghiệp xác định giá năng lượng và carbon là một rủi ro; chiến lược là giảm cường độ sử dụng năng lượng; doanh nghiệp dành 300 triệu euro đầu tư thiết bị mới; mục tiêu là giảm 30% cường độ năng lượng vào năm 2030.
Từ đó mới đi đến phần nhà đầu tư quan tâm: chi phí vận hành có thể giảm, mức độ nhạy cảm với giá carbon thấp hơn, biên lợi nhuận ổn định hơn và mức bù rủi ro đối với doanh nghiệp có thể giảm xuống.
Điểm cốt lõi ở đây không nằm ở việc công bố một KPI ESG, mà là chứng minh được cơ chế kinh tế phía sau KPI đó.
Đây cũng là cách các doanh nghiệp có thể chuyển ESG từ một câu chuyện mang tính hình ảnh sang một phần của câu chuyện đầu tư đối với cổ phiếu.
ESG không còn đứng ngoài các kênh IR chính
Một thay đổi khác tại châu Âu là ranh giới giữa báo cáo tài chính và báo cáo phát triển bền vững đang ngày càng thu hẹp.
 |
Theo phần trình bày của bà Daniela, các doanh nghiệp ngày càng tích hợp ESG trực tiếp vào những kênh IR cốt lõi, từ báo cáo thường niên, báo cáo phát triển bền vững, tài liệu thuyết trình cho nhà đầu tư đến các cuộc công bố kết quả kinh doanh, roadshow, Capital Markets Day – ngày dành cho thị trường vốn, Sustainability Day – ngày chuyên sâu về phát triển bền vững, website IR và các bộ dữ liệu ESG riêng cho nhà đầu tư.
Điều này phản ánh một thay đổi quan trọng: ESG không còn là thông tin bổ sung được công bố sau khi câu chuyện tài chính đã hoàn tất, mà ngày càng trở thành một biến số để nhà đầu tư đánh giá chất lượng tăng trưởng và rủi ro.
Ở góc độ dòng vốn, bà Daniela cho biết các doanh nghiệp có câu chuyện ESG đáng tin cậy có khả năng tiếp cận một tập hợp nhà đầu tư rộng hơn, bao gồm các quỹ ESG, quỹ hưu trí có yêu cầu đầu tư bền vững và các nhà đầu tư tổ chức dài hạn. Doanh nghiệp cũng có thể tiếp cận các công cụ như trái phiếu xanh, khoản vay liên kết bền vững hay các nguồn vốn dành cho dự án phù hợp với tiêu chí môi trường.
Ngược lại, ESG yếu có thể tạo ra exclusion risk – rủi ro bị loại khỏi phạm vi đầu tư của một số nhóm quỹ.
Nhà đầu tư không trả tiền cho “ESG đẹp”
Theo bà Daniela, một trong những yêu cầu quan trọng nhất khi doanh nghiệp truyền thông ESG là tránh greenwashing – đưa ra những tuyên bố “xanh” nhưng thiếu bằng chứng thực chất.
Các doanh nghiệp châu Âu được đánh giá tốt thường bắt đầu từ materiality – tính trọng yếu, tức chỉ tập trung vào những vấn đề ESG thực sự có khả năng ảnh hưởng đến mô hình kinh doanh và khả năng tạo giá trị dài hạn.
Sau đó, vấn đề ESG phải được liên kết với chiến lược, mục tiêu đo lường được, nguồn lực đầu tư, tiến độ thực hiện và tác động tài chính. Thông điệp này cũng cần nhất quán giữa báo cáo thường niên, tài liệu dành cho nhà đầu tư, website và các cuộc gặp với thị trường.
Vì vậy, việc doanh nghiệp tuyên bố cam kết ESG ngày càng ít ý nghĩa nếu không đi kèm những câu hỏi cụ thể hơn: doanh nghiệp đang giải quyết rủi ro nào, bỏ bao nhiêu nguồn lực, mục tiêu là gì, kết quả đến đâu và điều đó ảnh hưởng như thế nào đến hiệu quả kinh doanh.
Bà Daniela đúc kết rằng thị trường chỉ thực sự ghi nhận ESG khi nhà đầu tư nhìn thấy tác động của nó đối với rủi ro, tăng trưởng và dòng tiền tương lai. Một câu chuyện ESG đáng tin cậy có thể củng cố niềm tin của thị trường và hỗ trợ hệ số định giá, nhưng điều kiện tiên quyết là ESG phải được gắn với hiệu quả kinh tế thực tế.
Khi được hỏi doanh nghiệp cần nâng chuẩn gì để thu hút và giữ chân dòng vốn dài hạn, bà Daniela nhấn mạnh sáu yếu tố: quản trị doanh nghiệp, minh bạch, khả năng dự báo, đối thoại hai chiều với nhà đầu tư, năng lực của bộ phận IR và ban lãnh đạo, cùng khả năng tích hợp ESG vào quản trị. Đáng chú ý, bà cho rằng ESG cần chuyển từ những báo cáo mang tính hình thức sang quản trị rủi ro và tạo giá trị thực chất cho doanh nghiệp.
Hay nói cách khác, ESG không phải một chương riêng trong báo cáo doanh nghiệp, mà phải trở thành một phần của chính luận điểm đầu tư.