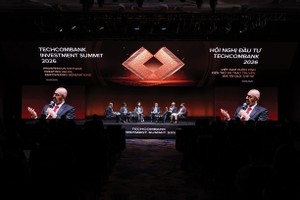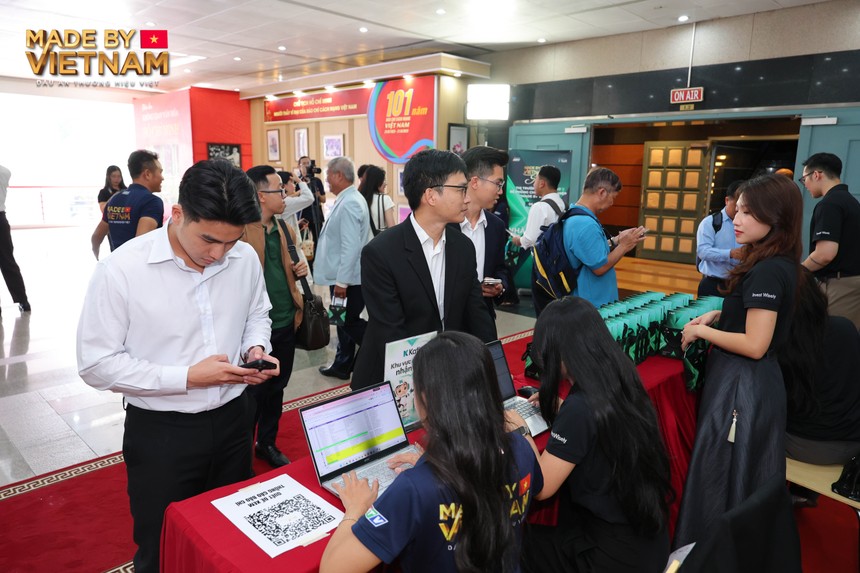

Giám đốc dự án Nhà máy Sơn Nero Việt Nam chia sẻ tại Made by Vietnam Forum 2026 diễn ra cuối tuần qua, là một công ty sản xuất tại Việt Nam nhưng thị phần nội địa lại bị các hãng sơn nước ngoài lấn lướt, vì vậy, HĐQT Công ty đang kỳ vọng ông đứng ra thúc đẩy quá trình này.
Bài toán mà vị Giám đốc dự án này băn khoăn: muốn góp vốn lớn hoặc huy động cổ đông riêng để đồng hành và chịu trách nhiệm với số vốn đó, làm thế nào tiếp cận nguồn vốn và cấu trúc thương vụ?
Cũng có quan điểm tương tự, nhà sáng lập Công ty Công nghệ Weh đặt ra câu hỏi: làm sao để doanh nghiệp công nghệ quy mô vừa tiếp nhận vốn và năng lực quản trị từ nhà đầu tư quốc tế nhưng vẫn giữ được sự chủ động về định hướng chiến lược và văn hoá doanh nghiệp?
Tìm nhà đầu tư đồng hành với người điều hành
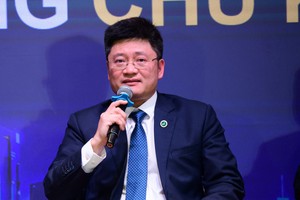
Nhìn nhận vấn đề của Giám đốc nhà máy Sơn Nero Việt Nam, ông Trịnh Thanh Cần, Tổng giám đốc CTCP Chứng khoán Kafi cho biết, trong nghiệp vụ tài chính, thương vụ này được gọi chính xác là Management Buyout (MBO) - đội ngũ điều hành huy động nguồn lực để mua lại cổ phần doanh nghiệp. Để thực hiện MBO, cần làm việc với đơn vị tư vấn ngân hàng đầu tư (IB) hoặc quỹ đầu tư tư nhân (PE) có khẩu vị chuyên đầu tư "Back-up Management". Các quỹ PE sẽ tài trợ nguồn vốn để nhân sự ban điều hành mua lại cổ phần và nắm quyền phát triển doanh nghiệp.
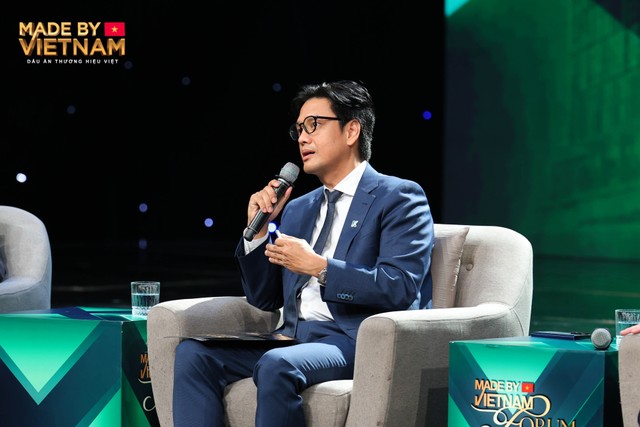 |
| Ông Trịnh Thanh Cần, Tổng giám đốc CTCP Chứng khoán Kafi |
Theo ông Cần, hướng tiếp cận này gắn nguồn vốn của nhà đầu tư với năng lực phát triển doanh nghiệp của người quản lý. Để tìm được đối tác, đội ngũ điều hành cần làm rõ kế hoạch kinh doanh và vai trò của mình sau khi tham gia sở hữu.
Từ nhu cầu nêu trên đến một phương án cụ thể, còn phải xác định vốn được dùng để nhận chuyển nhượng cổ phần hay bổ sung trực tiếp cho doanh nghiệp. Tiền mua cổ phần hiện hữu thuộc về bên chuyển nhượng; vốn cho mở rộng kinh doanh cần được tính riêng trong cấu trúc giao dịch.
Với tình huống của Công ty Công nghệ Weh, PGS.TS. Nguyễn Hữu Huân, Phó chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM (VIFC-HCMC) cho rằng, đây là bài toán đánh đổi (Trade-off) kinh điển của mọi nhà sáng lập. Nếu muốn mở rộng quy mô nhanh, dùng kỹ thuật tăng trưởng nhanh (Growth Hacking) thì bắt buộc phải gọi vốn (Raise fund) qua nhiều vòng. Việc này chắc chắn làm pha loãng (dilute) tỷ lệ sở hữu và nếu thiếu năng lực Quản trị Doanh nghiệp (Corporate Governance), nhà sáng lập rất dễ mất quyền kiểm soát công ty.
"Tuy nhiên, nếu cứ giữ khư khư 100% cổ phần thì doanh nghiệp không thể bứt phá. Bạn đang làm việc với các quỹ đầu tư mạo hiểm - họ là các "Cá mập" (Sharks). Nếu bạn tỉnh táo và chuẩn chỉnh về pháp lý, bạn làm bạn với Cá mập; nếu không, bạn sẽ trở thành "bữa ăn" của họ", ông Huân nói.
Chia sẻ câu chuyện của chính Kafi, ông Cần cho biết, giai đoạn thành lập và gọi vốn, ban điều hành cũng trải qua quá trình giảm tỷ lệ sở hữu. Tuy nhiên, nhà đầu tư tài chính không rót tiền vào để đi làm thay nhà sáng lập. Họ cần năng lực và tâm huyết của nhà sáng lập để thực thi cam kết. Việc nhà sáng lập giữ tỷ lệ sở hữu nhỏ lại nhưng quy mô doanh nghiệp tăng trưởng gấp hàng trăm lần, mang lại lợi ích cho cổ đông và khách hàng là một ví dụ vô cùng thành công.
Do đó, lựa chọn cổ đông phải được xem xét cùng định hướng phát triển và vai trò của đội ngũ quản lý. Quy mô vốn huy động chỉ là một phần của phương án hợp tác.
Theo ông Cần, khi đã định hình mô hình kinh doanh và có khách hàng ổn định, doanh nghiệp có thể tìm đến quỹ PE hoặc tổ chức quản lý tài sản gia đình (family office). Nhà đầu tư chuyên nghiệp có thể tham gia hỗ trợ chuẩn hóa quản trị trong quá trình phát triển.
Chuẩn bị năng lực trước khi bước ra công chúng
Vốn tư nhân có thể đồng hành trong quá trình hoàn thiện doanh nghiệp. Khi quy mô kinh doanh và năng lực quản trị phát triển, IPO trở thành một lựa chọn để tiếp cận nguồn vốn rộng hơn.
Ông Cần nhìn nhận IPO là cột mốc khi doanh nghiệp đã trưởng thành và quản trị được chuẩn hóa. Cơ hội huy động vốn có thật, nhưng nhà đầu tư cần đánh giá được mô hình kinh doanh có bền vững và nguồn vốn mới có giúp doanh nghiệp phát triển tốt hơn hay không.
Một trở ngại, theo ông, là nhiều doanh nghiệp xuất phát từ mô hình gia đình: người chủ hiểu rõ hoạt động của mình, nhưng cách trình bày chưa giúp nhà đầu tư bên ngoài hiểu được doanh nghiệp tạo doanh thu, lợi nhuận như thế nào.
Khoảng cách đó cần được xử lý trước khi chào bán. Cùng với mô hình kinh doanh dễ hiểu, doanh nghiệp phải chuẩn hóa báo cáo quản trị và dữ liệu tài chính để nhà đầu tư kiểm chứng doanh thu, lợi nhuận, dòng tiền thực tế.
Kế hoạch sử dụng vốn cũng phải đủ cụ thể để đánh giá khả năng triển khai. Trong phần trình bày về chuẩn bị IPO, ông Cần lưu ý huy động quá nhiều nhưng không sử dụng hiệu quả có thể làm giảm ROE và EPS, ảnh hưởng quyền lợi cổ đông.
Như vậy, quy mô đợt phát hành cần gắn với năng lực hấp thụ vốn. Việc chọn thời điểm thị trường thuận lợi hỗ trợ định giá, nhưng nếu đến lúc đó mới chuẩn bị hồ sơ, dữ liệu và phương án kinh doanh, doanh nghiệp có thể bỏ lỡ cơ hội.
Tương tự, khi doanh nghiệp báo lãi tăng trưởng đột biến, cũng cần chú ý rằng, nhà đầu tư chuyên nghiệp sẽ soi xét 2 yếu tố: Thứ nhất là bản chất nguồn lợi nhuận: Tăng trưởng đó đến từ hoạt động cốt lõi (mở rộng khách hàng, thị phần) hay từ giao dịch một lần (one-off) như bán tài sản, thanh lý đầu tư?; thứ hai là rủi ro đi kèm: Mở rộng quy mô có kéo theo rủi ro tài chính hay rủi ro nợ xấu hay không? Nhà đầu tư cá nhân hiện nay đã rất nhạy bén và có kiến thức sâu. Họ sẽ điều chỉnh lại các chỉ số định giá dựa trên chất lượng thực sự của lợi nhuận đó.
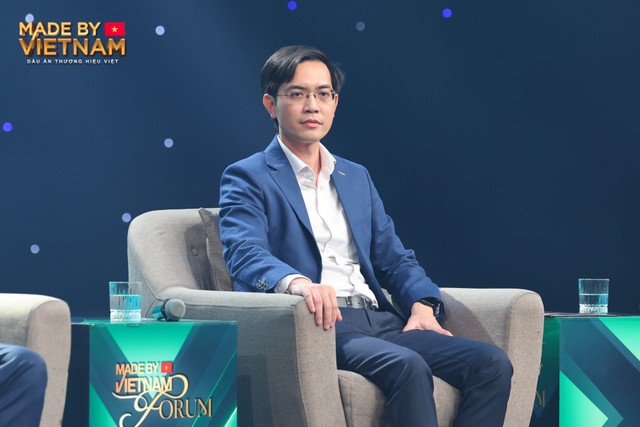 |
| PGS.TS. Nguyễn Hữu Huân, Phó chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM (VIFC-HCMC) |
Ông Huân cho rằng: "Việt Nam hoàn toàn không thiếu vốn. Thứ nhất, lượng tiền và vàng tích lũy trong dân còn rất lớn. Vấn đề là chúng ta chưa có cơ chế hữu hiệu để khơi thông nguồn vốn nội địa này. Thứ hai, nguồn vốn quốc tế vô cùng dồi dào. Các định chế tài chính quốc tế lớn luôn khẳng định với chúng tôi rằng họ sẵn sàng rót 10 - 20 tỷ USD vào Việt Nam. Cái thiếu lớn nhất hiện nay là chúng ta thiếu các doanh nghiệp đủ điều kiện chuẩn mực để tiếp nhận nguồn vốn đó, và thiếu các kênh kết nối hiệu quả.
VFC đang gấp rút xây dựng các cơ chế Sandbox để giải bài toán này. Đặc biệt, 98% doanh nghiệp Việt Nam là SMEs - nhóm khó tiếp cận vốn nhất. VIFC đang nghiên cứu cơ chế Sandbox phối hợp với các sàn thương mại điện tử lớn. Các sàn thương mại điện tử nắm giữ toàn bộ dữ liệu giao dịch Big Data và dòng tiền của các doanh nghiệp, hộ kinh doanh. Họ có thể đóng vai trò bên cho vay tín chấp dựa trên dòng tiền thực tế mà không cần tài sản thế chấp. Mô hình này đã thành công tại nhiều nước với tỷ lệ nợ xấu ghi nhận cực kỳ ấn tượng: dưới 1% (thấp hơn nhiều so với nợ xấu tín dụng truyền thống).
VIFC bổ sung kênh tiếp cận vốn quốc tế
Bên cạnh nguồn vốn tư nhân và IPO, nhu cầu phát triển dự án, xây nhà máy hay mở thị trường đòi hỏi những phương án tài trợ phù hợp. Ông Cần đề cập trái phiếu doanh nghiệp, khoản vay hợp vốn và hợp tác với đối tác liên doanh chiến lược.
Với dự án sản xuất, doanh nghiệp cần cân đối thời hạn tài trợ với tiến độ đầu tư và dòng tiền kinh doanh. Với mục tiêu xuất khẩu, đối tác chiến lược còn có thể bổ sung khả năng tiếp cận thị trường.
Sự hình thành của VIFC được ông Cần kỳ vọng sẽ đưa doanh nghiệp đến gần hơn với các định chế tài chính quốc tế, mở thêm lựa chọn cho những nhu cầu này.
Về các kênh huy động, ông Huân đề cập việc tiếp cận vốn thông qua phát hành cổ phiếu, trái phiếu quốc tế qua VIFC và hướng phát triển kênh huy động vốn cộng đồng. Ông cũng cho biết đang nghiên cứu cơ chế thử nghiệm phối hợp với các sàn thương mại điện tử, sử dụng dữ liệu giao dịch và dòng tiền để hỗ trợ khả năng tiếp cận vốn của doanh nghiệp, hộ kinh doanh.
Đối với các doanh nghiệp vừa và nhỏ (SMEs) và Micro SMEs, VIFC phát triển sàn Huy động vốn Cộng đồng (Crowdfunding). Theo quy định, mỗi doanh nghiệp SME được phép huy động tối đa 700.000 USD/năm (khoảng 15–16 tỷ đồng) thông qua sàn Crowdfunding này. Đây là kênh tiếp cận vốn quốc tế cực kỳ hiệu quả cho các dự án nhỏ và vừa.