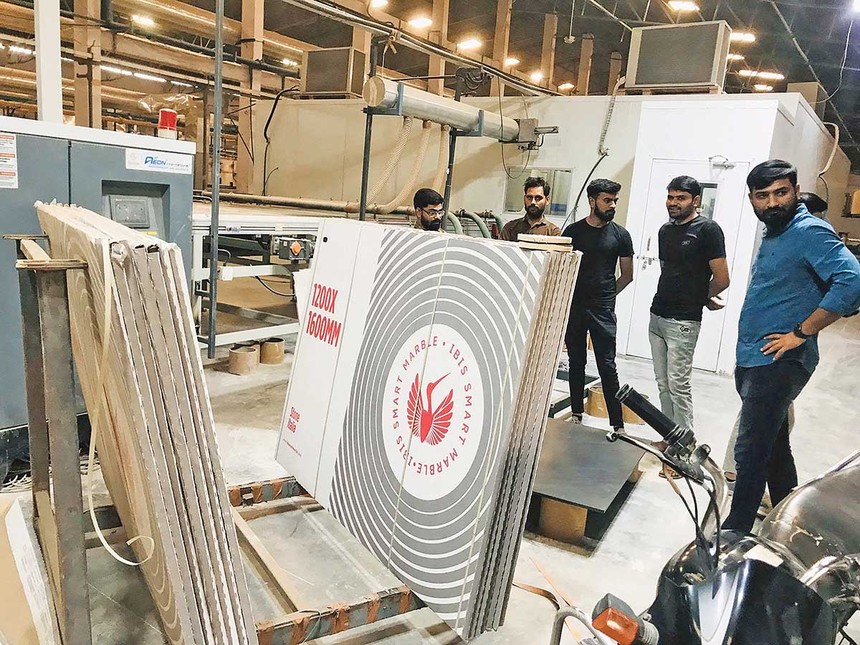
Gạch ốp lát Ấn Độ chịu thuế chống bán phá giá tại Việt Nam từ ngày 21/9/2026
Thuế CBPG, trợ lực cho doanh nghiệp
Từ ngày 21/9/2026, gạch gốm, sứ ốp lát có xuất xứ từ Ấn Độ nhập khẩu vào Việt Nam sẽ chịu thuế chống bán phá giá (CBPG) từ 5,55% đến 45,3%. Biện pháp này được áp dụng trong 5 năm.
Quyết định trên được Bộ Công thương ban hành sau hơn một năm điều tra vụ việc CBPG đối với sản phẩm gạch gốm, sứ ốp lát nhập khẩu từ Ấn Độ.
Chín doanh nghiệp đại diện cho ngành sản xuất trong nước, là các bên đã gửi hồ sơ đề nghị điều tra, cho biết việc áp dụng thuế CBPG mang lại kỳ vọng giảm sức ép cạnh tranh từ hàng nhập khẩu.
Thời gian tới, doanh nghiệp trong nước có thêm điều kiện xử lý hàng tồn kho, giảm thua lỗ và cải thiện hiệu quả sản xuất, kinh doanh sau nhiều năm gặp khó khăn về tiêu thụ.
“Quyết định áp thuế gạch Ấn Độ góp phần đưa môi trường cạnh tranh trở lại đúng nguyên tắc thị trường lành mạnh. Đối với doanh nghiệp sản xuất, đây là điều kiện cần để giảm thiểu sự méo mó về mặt bằng giá, tạo dư địa tổ chức lại sản xuất và nâng cao hiệu quả đầu tư”, ông Nguyễn Quốc Huy, Giám đốc Ban Truyền thông Tổng công ty Viglacera - CTCP, một trong 9 doanh nghiệp nguyên đơn của vụ việc đánh giá.
Theo ông Huy, sự gia tăng nhanh của một số dòng gạch nhập khẩu từ Ấn Độ, đặc biệt là gạch kích thước lớn, trong những năm qua đã tạo áp lực đáng kể lên các nhà sản xuất trong nước.
Biện pháp chống bán phá giá được “kích hoạt” là một bước quan trọng, nhưng để thị trường vận hành minh bạch và bền vững, cần tăng cường kiểm soát nguồn gốc, xuất xứ và tính chính xác của hồ sơ đối với hàng hóa nhập khẩu, nhất là trong bối cảnh các biện pháp phòng vệ thương mại đã được áp dụng. Việc này sẽ góp phần hạn chế nguy cơ gian lận xuất xứ, lẩn tránh biện pháp phòng vệ thương mại và bảo đảm các doanh nghiệp tuân thủ pháp luật được cạnh tranh bình đẳng.
Ông Nguyễn Quốc Huy, Giám đốc Ban Truyền thông TCT Viglacera - CTCP
Giai đoạn đầu tiếp cận thị trường Việt Nam, khoảng năm 2017, gạch ốp lát Ấn Độ chủ yếu hiện diện ở phân khúc cao cấp với mức giá tương đối cao. Tuy nhiên, cùng với sự gia tăng năng lực sản xuất và áp lực dư thừa công suất tại thị trường Ấn Độ, một số sản phẩm sau đó được đưa vào Việt Nam với mức giá thấp.
Trong bối cảnh thuế nhập khẩu MFN đối với một số sản phẩm ở mức thấp, sự gia tăng của hàng nhập khẩu giá thấp càng làm gia tăng sức ép cạnh tranh đối với các nhà sản xuất trong nước.
Dựa theo số liệu do các nguyên đơn cung cấp, lượng hàng hóa thuộc diện điều tra nhập khẩu từ Ấn Độ đã tăng 3,5 lần trong thời kỳ điều tra. Xét về giá trị, kim ngạch nhập khẩu tăng từ 22 triệu USD lên 62 triệu USD, gần gấp 3 lần chỉ trong 4 năm. Đáng chú ý, tốc độ tăng vẫn được duy trì ngay cả trong thời gian vụ việc đang được điều tra.
Cụ thể, Ấn Độ tiếp tục xuất khẩu vào Việt Nam gần 11,5 triệu m² gạch, trị giá hơn 73 triệu USD, tăng lần lượt 14% về lượng và 18% về giá trị so với kỳ trước.
Tỷ trọng gạch Ấn Độ trong tổng lượng gạch ốp lát nhập khẩu vào Việt Nam cũng tăng mạnh, từ 22% lên 60%. Trong đó, hơn 95% là các dòng gạch kích thước lớn.
Các doanh nghiệp cho rằng, lượng nhập khẩu sản phẩm gạch gốm, sứ ốp lát thuộc diện điều tra đã tăng với tốc độ chưa từng có trong lịch sử ngành.
Đáng chú ý, tác động của mặt bằng giá thấp kéo dài không chỉ dừng ở từng doanh nghiệp, mà còn lan rộng đến toàn ngành.
Doanh nghiệp cho rằng, cạnh tranh bất bình đẳng do hàng nhập khẩu bị bán dưới giá thành thông thường đã khiến hiệu suất khai thác công suất của ngành sản xuất gạch trong nước giảm xuống khoảng 50%, trong khi lượng tồn kho tăng hơn 30% và nguồn vốn đầu tư mới giảm gần 58%.
“Do mặt bằng giá nhập khẩu thấp đã tạo áp lực buộc các doanh nghiệp nội địa tăng giá bán rất chậm. Với phân khúc gạch khổ to, tác động ép giá thể hiện rất rõ ở kỳ điều tra khi đơn giá bán trong nước quay đầu giảm mạnh 20%, trong khi đơn giá nhập khẩu tăng nhẹ 1%”, đại diện nguyên đơn cho biết.
Hiệp hội Gốm sứ xây dựng Việt Nam nhận định, Ấn Độ hiện có công suất sản xuất vượt 2,9 tỷ m2/năm, trong khi tổng lượng xuất khẩu từ Ấn Độ vào Việt Nam trong thời kỳ điều tra chỉ khoảng 10 triệu m², tức chưa tới 0,4% công suất. Nếu không áp dụng biện pháp phòng vệ thương mại, kim ngạch nhập khẩu hàng hóa thuộc diện điều tra từ Ấn Độ có thể đạt 100 triệu USD trong tương lai gần, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất trong nước.
Giữ “sân nhà” cho nhiều ngành sản xuất
Việt Nam không phải là quốc gia đầu tiên sử dụng công cụ phòng vệ thương mại đối với gạch, sứ nhập khẩu từ Ấn Độ.
Nhằm bảo vệ ngành sản xuất trong nước, Đài Loan áp thuế chống bán phá giá lên tới 20,7% đối với gạch Ấn Độ từ năm 2021. Từ năm 2023, Liên minh châu Âu (EU) cũng áp thuế chống bán phá giá 6,7-8,7% đối với mặt hàng này.
Tại các nước vùng Vịnh (GCC), cuộc điều tra và biện pháp chống bán phá giá đối với gạch men Ấn Độ được triển khai từ năm 2020, với mức thuế rất cao, từ 17,6% đến 106%. Hiện vụ việc đang trong giai đoạn rà soát cuối kỳ.
Mỹ cũng đang áp mức thuế đối ứng 25% đối với một số sản phẩm nhập khẩu từ Ấn Độ, trong đó có gạch men, qua đó làm gia tăng sức ép đối với khả năng xuất khẩu của doanh nghiệp Ấn Độ vào thị trường này.
Với quy mô thương mại lớn và nhu cầu nhập khẩu ngày càng tăng, Việt Nam đang trở thành thị trường tiêu thụ quan trọng của nhiều dòng hàng hóa từ khắp thế giới, đặc biệt là từ các nước châu Á. Năm 2025, kim ngạch nhập khẩu của Việt Nam đạt 455 tỷ USD, tăng 19,4% so với năm 2024; con số này được dự báo vượt 550 tỷ USD trong năm 2026.
Trong dòng chảy thương mại ngày càng lớn, nguy cơ xuất hiện hành vi bán phá giá cũng gia tăng ở một số nhóm hàng mà nhiều quốc gia đang có tình trạng dư thừa công suất, như thép cán nóng, tôn thép, gạch ốp lát, đường mía...
Theo số liệu cập nhật của Cục Phòng vệ thương mại, Việt Nam đã khởi xướng 61 vụ việc điều tra phòng vệ thương mại. Các vụ việc tập trung vào nhiều nhóm hàng như kim loại cơ bản, hóa chất và nhựa, vật liệu xây dựng và hàng tiêu dùng thiết yếu. Đến nay, 48 biện pháp phòng vệ thương mại đã được áp dụng, trong đó 37 biện pháp đang có hiệu lực.
“Các biện pháp này đã và đang bảo vệ những ngành sản xuất có tổng doanh thu lên tới khoảng 600.000 tỷ đồng/năm, tạo ra và bảo vệ việc làm cho hơn 56.000 lao động trực tiếp và hàng trăm nghìn lao động gián tiếp, đồng thời đóng góp hơn 1.600 tỷ đồng/năm vào ngân sách nhà nước”, ông Chu Thắng Trung, Phó Cục trưởng Cục Phòng vệ thương mại, nhấn mạnh.
Quan trọng hơn, các biện pháp phòng vệ thương mại giúp bảo vệ ngành sản xuất trong nước trước những hành vi cạnh tranh không bình đẳng của hàng nhập khẩu, tạo điều kiện để doanh nghiệp nội địa duy trì và mở rộng sản xuất, tạo thêm việc làm và gia tăng giá trị cho nền kinh tế.
Riêng với ngành công nghiệp hóa chất - lĩnh vực được xem là “mạch máu” cung cấp nguyên liệu đầu vào cho nhiều ngành kinh tế, công cụ phòng vệ thương mại cũng đã phát huy vai trò hỗ trợ sản xuất trong nước.
Năm 2018, Việt Nam áp dụng biện pháp tự vệ đối với phân bón DAP và MAP. Sau khi biện pháp được triển khai, lượng phân bón nhập khẩu giảm dần, các doanh nghiệp trong nước từng bước khôi phục hiệu quả kinh doanh, duy trì việc làm cho hơn 1.200 lao động trực tiếp và quan trọng hơn là góp phần bảo đảm nguồn cung phục vụ sản xuất nông nghiệp.
Hồi tháng 4/2026, Việt Nam áp dụng thuế chống bán phá giá tạm thời đối với thép cuộn cán nóng (HRC) khổ rộng nhập khẩu từ Trung Quốc ở mức 27,83%.. Sau một thời gian ngắn áp dụng biện pháp tạm thời, hoạt động sản xuất trong nước đã giảm bớt sức ép cạnh tranh.
Hòa Phát và Formosa Hà Tĩnh, các nguyên đơn trong vụ việc điều tra HRC khổ rộng từ Trung Quốc khẳng định rằng, việc áp dụng biện pháp chống bán phá giá tạm thời đã bước đầu phát huy hiệu quả, giúp ngành sản xuất trong nước giảm áp lực từ hàng nhập khẩu.
Tuy nhiên, doanh nghiệp cũng lưu ý cần sớm ban hành quyết định áp dụng biện pháp chính thức để tránh khoảng trống chính sách khi thuế tạm thời hết hiệu lực, qua đó ngăn nguy cơ hàng hóa bị điều tra tiếp tục tràn vào thị trường Việt Nam.