Dòng tiền phân hóa
Thanh khoản sàn HOSE dao động khá mạnh, đạt mức 18.577 tỷ đồng trong phiên 2/11 khi chỉ số giảm sâu, sau đó thu hẹp về 12.900 - 15.300 tỷ đồng trong các phiên tiếp theo. Độ rộng thị trường tiêu cực trong các phiên giảm và phân hóa rõ rệt. Nhóm ngân hàng tạo áp lực lớn đầu tuần, trong khi nhóm Vingroup gây sức ép ở phiên cuối tuần. Ngược lại, nhóm tài chính - chứng khoán và một số mã bất động sản, vật liệu cơ bản luân phiên xuất hiện lực cầu hỗ trợ, giúp chỉ số phục hồi giữa tuần.
Khối ngoại duy trì trạng thái bán ra trong phần lớn thời gian của tuần, tập trung chủ yếu tại các mã trụ như ACB, BID, VCB, VIC, MBB, FPT… Chiều mua xuất hiện ở CTG, MSN, GAS, HPG, SHB, VHM trong một số phiên. Ước tính cả tuần, khối ngoại bán ròng khoảng 1.200 tỷ đồng trên sàn HOSE.
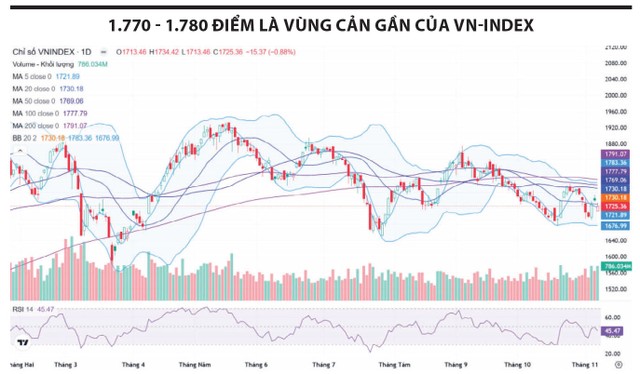 |
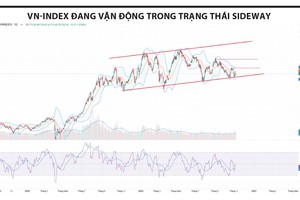
Về kỹ thuật, VN-Index đã điều chỉnh từ vùng kháng cự 1.770-1.780 điểm và lùi về ngay các đường trung bình động ngắn hạn. Chỉ số đang nằm dưới MA50 và MA200. RSI(14) giảm về quanh 45 - 46 điểm, phản ánh động lượng suy yếu sau nhịp hồi trước đó. Hiện tại, vùng 1.720 - 1.750 điểm trở thành vùng hỗ trợ gần cần theo dõi; phía trên và vùng 1.770 - 1.780 điểm là vùng cản gần. Nếu giữ được vùng hỗ trợ kèm thanh khoản ổn định, chỉ số có thể xuất hiện nhịp hồi. Ngược lại, nếu đánh mất mốc 1.720 điểm kèm thanh khoản suy yếu, rủi ro mở rộng điều chỉnh sẽ gia tăng.
Kết quả kinh doanh quý III/2026 tiếp tục là yếu tố phân hóa dòng tiền trong các tuần tới. Nhà đầu tư cần ưu tiên theo dõi các doanh nghiệp có tăng trưởng lợi nhuận từ hoạt động cốt lõi, chất lượng dòng tiền tốt và nền giá duy trì ổn định. Các thông tin liên quan đến cơ cấu danh mục chỉ số cũng có thể tạo biến động ngắn hạn tại nhóm vốn hóa lớn.
Việc giải ngân thăm dò có thể thực hiện khi VN-Index kiểm định thành công vùng 1.720-1.750 điểm kèm lực cầu và độ rộng cải thiện, ưu tiên nhóm dẫn dắt có triển vọng lợi nhuận tích cực. Nhà đầu tư cần chủ động giảm margin và thu hẹp vị thế nhóm beta cao nếu VN-Index mất mốc hỗ trợ 1.720 điểm.
Ngành ngân hàng: Ẩn số NIM và chất lượng tài sản
Lợi nhuận trước thuế quý III/2026 của 27 ngân hàng niêm yết đạt 105.800 tỷ đồng, tăng 21,1% so với cùng kỳ và vượt kỳ vọng của thị trường. Lũy kế 9 tháng, lợi nhuận nhóm này đạt 311.100 tỷ đồng, tăng 20% và hoàn thành khoảng 75% kế hoạch năm. Có 20/27 ngân hàng ghi nhận lợi nhuận tăng. Thu nhập lãi thuần tăng 18,7%, thu nhập dịch vụ tăng mạnh, giúp lợi nhuận trước dự phòng tăng 27,2%. Tuy nhiên, chi phí dự phòng cũng tăng tới 42,5%, cho thấy các ngân hàng đang chủ động tăng bộ đệm rủi ro.
Tín dụng của ngành tăng 12,4% từ đầu năm đến nay, huy động tăng 13,1%. Với mục tiêu tăng trưởng tín dụng cả năm khoảng 16%, dư địa giải ngân trong quý IV vẫn còn khá lớn.
Dù vậy, biên lãi ròng (NIM) toàn ngành đi ngang ở vùng thấp, khoảng 3% và tiếp tục chịu áp lực khi lãi suất cho vay giảm theo định hướng của Ngân hàng Nhà nước, trong khi chi phí huy động giảm chậm hơn. Chất lượng tài sản cũng có dấu hiệu suy yếu. Tỷ lệ nợ xấu tăng lên 2,12%, nợ nhóm 2 lên 1,59%, còn tỷ lệ bao phủ nợ xấu giảm từ 83% xuống 74%. Tỷ trọng cho vay kinh doanh bất động sản cũng nhích lên 19,6% tại thời điểm giữa năm.
Về triển vọng, lợi nhuận cả năm 2026 của toàn ngành được dự báo tăng khoảng 18 - 20%, tùy thuộc vào mức trích lập dự phòng và tốc độ giải ngân cuối năm. Định giá hiện ở mức khá hấp dẫn: Hệ số P/B toàn ngành khoảng 1,29 lần, thấp hơn mức bình quân 5 năm là 1,58 lần, trong khi ROE được kỳ vọng duy trì quanh 17%. Dù vậy, nhiều ý kiến cho rằng, thị trường đang phản ánh triển vọng năm 2027 hơn là kết quả quý III và mặt bằng giá hiện nay đã hàm chứa phần lớn rủi ro.