
Chi phí huy động vốn vẫn tăng
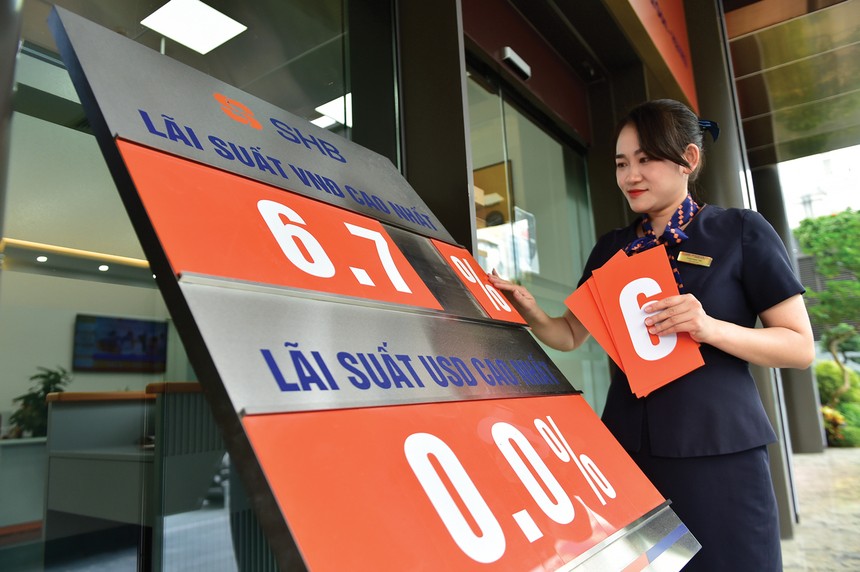
Số liệu của Ngân hàng Nhà nước cho thấy, lãi suất tiền gửi bình quân kỳ hạn 6-12 tháng liên tục tăng từ tháng 10/2025 đến nay, hiện lên khoảng 7,8%/năm. Lãi suất huy động thực tế trên thị trường còn cao hơn khi nhiều ngân hàng áp dụng ưu đãi cộng thêm biên độ cho khách hàng mới.
Với kỳ hạn 6 tháng, lãi suất tại một số ngân hàng dao động từ 8,5-9,3%/năm, còn kỳ hạn 12 tháng đã vượt 9,7%/năm cho khoản tiền từ 1 tỷ đồng. Thậm chí, không ít ngân hàng nhỏ sẵn sàng trả lãi suất gần 10%/năm cho khoản tiền trên 10 tỷ đồng không rút trước hạn.
Chẳng hạn, lãi suất tiền gửi tại MBV là 9,46%/năm với số tiền gửi từ 10 tỷ đồng, kỳ hạn 13 tháng, nếu gửi kỳ hạn 12 tháng thì là 9,4%/năm. Hay tại Vikki Bank, lãi suất ở mức 9,2%/năm từ cuối tháng 7/2026 cho hình thức gửi tiết kiệm truyền thống với số tiền từ 200 triệu đồng, kỳ hạn 6 tháng. Hiện lãi suất huy động tại Vikki Bank đã chạm mốc 9,4%/năm.
Cũng theo Ngân hàng Nhà nước, tính đến ngày 22/8/2026, huy động vốn bằng tiền đồng tăng 8,77% so với đầu năm, chính thức vượt qua tốc độ tăng trưởng dư nợ tín dụng (8,38%).
Đây là sự cải thiện rõ rệt so với tháng trước đó (cuối tháng 7, huy động vốn tăng 5,75%, trong khi tín dụng tăng 8,38%). Tuy nhiên, đến ngày 3/9/2026, tương quan này đã đảo chiều khi tín dụng tăng 9,98%, trong khi huy động vốn tăng 8,33%. Diễn biến này cho thấy, áp lực cân đối nguồn vốn vẫn hiện hữu đối với hệ thống ngân hàng.
Theo Chứng khoán Bảo Việt (BVSC), mặt bằng lãi suất tháng 9/2026 nhiều khả năng đi ngang ở vùng hiện tại, trong khi sức ép thanh khoản vẫn duy trì.
Theo đánh giá của BVSC, chênh lệch huy động - cho vay đang gây sức ép lên nguồn vốn của các ngân hàng. Bên cạnh đó, nhu cầu tín dụng được dự báo ở mức cao khi nhiều dự án hạ tầng quy mô lớn chuẩn bị triển khai.
Trên bình diện quốc tế, các ngân hàng trung ương lớn chưa chuyển hẳn sang xu hướng nới lỏng tiền tệ, trong khi cơ quan quản lý trong nước có những công cụ hỗ trợ thanh khoản như kênh thị trường mở (OMO) và hoán đổi ngoại tệ, cùng với việc đẩy mạnh giải ngân đầu tư công.
Đặc biệt, mức tăng trưởng cho vay 9,98% đang cao hơn so với tăng trưởng huy động 8,33% cho thấy không có nhiều dư địa để lãi suất huy động giảm. Trên thị trường trái phiếu chính phủ, tỷ lệ trúng thầu thấp khi lợi suất đi ngang, phản ánh nhu cầu tìm kiếm lợi nhuận cao của các nhà đầu tư.
Theo TS. Cấn Văn Lực - chuyên gia Kinh tế trưởng BIDV, tín dụng tăng nhanh buộc các ngân hàng phải đẩy mạnh huy động, trong khi người dân có nhiều lựa chọn đầu tư khác như vàng, chứng khoán, bất động sản, tài sản số... Vì vậy, lãi suất tiền gửi phải đủ hấp dẫn để giữ dòng tiền trong hệ thống. Cùng với kỳ vọng lạm phát và nhu cầu vốn lớn, những yếu tố này tạo thêm áp lực lên mặt bằng lãi suất huy động.
Khó kỳ vọng lãi vay giảm sâu
Trên thực tế, hệ thống ngân hàng vẫn phụ thuộc nhiều vào nguồn vốn ngắn hạn, phần lớn nguồn tiết kiệm chỉ ở kỳ hạn ngắn.
Trong khi đó, nhu cầu vốn trung và dài hạn cho đầu tư hạ tầng, công nghệ và mở rộng sản xuất kinh doanh ở mức cao, đặt ra yêu cầu cân đối nguồn vốn phù hợp cho các ngân hàng. Vì thế, giới phân tích cho rằng, không nên kỳ vọng lãi suất huy động sẽ giảm ngay chỉ vì tốc độ tăng huy động vốn đã vượt tín dụng.
Nhu cầu vốn tiếp tục tăng cuối năm, các ngân hàng phải cạnh tranh mạnh hơn để thu hút tiền gửi. Khi chi phí vốn đầu vào khó giảm đối với lãi suất huy động thì khó có thể kỳ vọng mặt bằng lãi suất cho vay ra giảm sâu.
Mặt khác, dù tốc độ tăng huy động đã vượt tốc độ tăng tín dụng trong tháng 8, nhưng tổng nguồn tiền gửi vẫn thấp hơn dư nợ cho vay khoảng 940.000 tỷ đồng và khoảng cách này cần thêm thời gian để thu hẹp (quy mô tín dụng hiện khoảng 20,15 triệu tỷ đồng, trong khi tổng huy động vốn khoảng 19,21 triệu tỷ đồng).
Các ngân hàng vẫn phải duy trì sức hút đối với nguồn tiền gửi, nhất là tiền gửi trung - dài hạn. Tiền ngân hàng cho vay ra tăng tốc nhanh hơn mức tăng huy động vốn. Đồng thời, nhu cầu vốn tiếp tục tăng cuối năm, các ngân hàng phải cạnh tranh mạnh hơn để thu hút tiền gửi. Khi chi phí vốn đầu vào khó giảm đối với lãi suất huy động thì khó có thể kỳ vọng mặt bằng lãi suất cho vay ra giảm sâu.
Đáng chú ý, động thái Cục Dự trữ Liên bang Mỹ (Fed) lần đầu tiên tăng lãi suất trong 3 năm tại cuộc họp ngày 17/9/2026 sẽ tạo áp lực lên tỷ giá và lãi suất trong nước.
Đánh giá về chính sách lãi suất mới của Fed, TS Lê Duy Bình - Giám đốc Economica Việt Nam nhận định, diễn biến này đặt ra thách thức đối với điều hành chính sách tiền tệ. Khi áp lực từ đồng USD gia tăng, dư địa giảm lãi suất trong nước càng trở nên hẹp hơn do chênh lệch lãi suất giữa VND và USD.
Tính đến cuối tháng 8/2026, có 12 ngân hàng thương mại tung gói tín dụng ưu đãi với tổng quy mô lên tới khoảng 408.000 tỷ đồng theo chỉ đạo của Chính phủ và Ngân hàng Nhà nước.
Ngân hàng Nhà nước khẳng định, các ngân hàng thương mại nhanh chóng triển khai các gói tín dụng cho thấy sự chủ động của hệ thống ngân hàng trong việc đồng hành cùng doanh nghiệp, khơi thông nguồn vốn và đưa tín dụng đến đúng những lĩnh vực có khả năng tạo thêm động lực cho tăng trưởng.
Tuy nhiên, chương trình tín dụng ưu đãi này chỉ tập trung vào các đối tượng khách hàng vay vốn là doanh nghiệp nhỏ và vừa, doanh nghiệp và cá nhân hoạt động sản xuất - kinh doanh thuộc lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế như nông nghiệp - nông thôn, công nghiệp hỗ trợ, doanh nghiệp ứng dụng công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến - chế tạo, các dự án thuộc danh mục phân loại xanh theo quy định của pháp luật… Lãi suất cho vay ưu đãi bằng VND thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn (ngắn, trung và dài hạn) của chính ngân hàng cho vay áp dụng trong từng thời kỳ.
Việc xem xét, thẩm định, quyết định cho vay đối với khách hàng, phân loại nợ, trích lập dự phòng và xử lý rủi ro đối với các khoản cho vay ngân hàng thực hiện theo quy định hiện hành.
Hiện tại, mặt bằng lãi suất cho vay mua nhà, xe… đã tăng lên khá cao. Tại một số ngân hàng, lãi vay mua nhà đã vượt 16-17%/năm, trong khi lãi vay mua xe có thể vượt 17%/năm. Nhiều người rao bán tài sản để giảm bớt gánh nặng nợ vay, nhưng không dễ thành công.
Theo Hội Môi giới bất động sản Việt Nam (VARS), lãi suất ưu đãi vay mua nhà tại khoảng 10 ngân hàng hiện dao động từ 8,2-10,5%/năm, nhưng chỉ áp dụng trong thời gian 6-24 tháng, sau đó sẽ chuyển sang cơ chế lãi suất thả nổi, được tính bằng lãi suất cơ sở cộng biên độ 3,3-3,5%/năm.
Vì vậy, mức lãi suất ưu đãi ban đầu chưa phản ánh đầy đủ chi phí thực tế trong suốt vòng đời khoản vay. Các chuyên gia khuyến nghị, người mua nhà không nên chỉ so sánh mức lãi suất ưu đãi ban đầu mà cần tính toán tổng chi phí khoản vay, bao gồm biên độ lãi suất sau ưu đãi, thời gian cố định lãi suất, phí trả nợ trước hạn và các điều kiện đi kèm.
Dự báo đưa ra từ một chuyên gia tài chính, lãi suất cho vay sẽ khó giảm mạnh do tính hệ thống. Chênh lệch huy động - cho vay vẫn lớn khiến tỷ lệ tín dụng/huy động tăng cao. Điều này gây áp lực lên thanh khoản hệ thống khi cả lãi suất và doanh số giao dịch qua đêm trung bình tháng đều đang ở mức cao nhất lịch sử.
Các nhà phân tích của Công ty Chứng khoán Rồng Việt (VDSC) cho rằng, thực trạng này sẽ chưa thể đảo ngược với nhu cầu vốn trong nước hiện tại và làm cho khả năng giảm lãi vay khó xảy ra hơn. Tuy nhiên, với các chính sách hỗ trợ của Ngân hàng Nhà nước, khả năng mặt bằng lãi suất cho vay sẽ lập đỉnh từ nay tới cuối năm 2026.