
Mã số thuế vẫn “sống” dù doanh nghiệp ngừng hoạt động
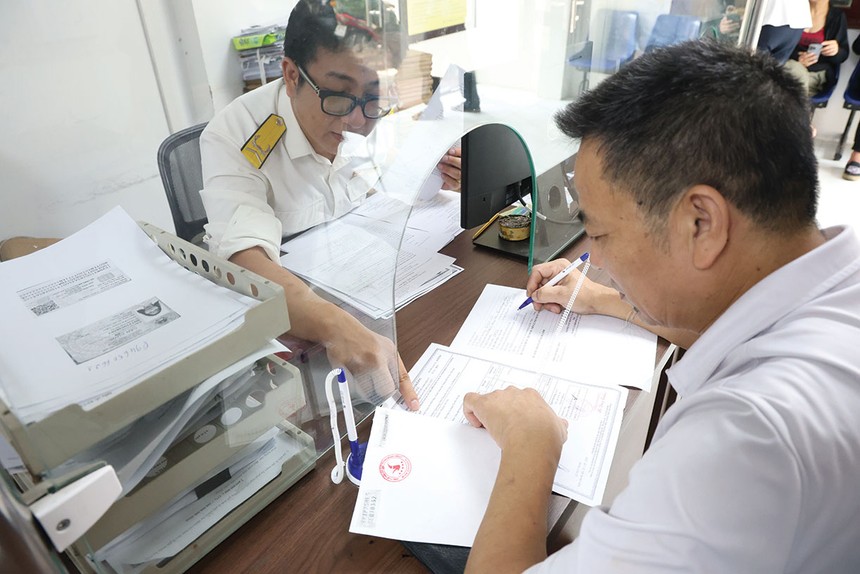
Thực tế cho thấy, không ít chủ doanh nghiệp và hộ kinh doanh cho rằng chỉ cần đóng cửa cơ sở, dừng mọi giao dịch mua bán là đã hoàn thành việc rút lui khỏi thị trường. Tuy nhiên, dưới góc độ pháp lý và quản lý thuế, đây là một nhận thức quá đơn giản và tiềm ẩn nhiều rủi ro đối với các chủ thể kinh doanh.
Pháp luật quản lý thuế không chỉ căn cứ vào việc cơ sở còn vận hành hay đã ngừng hoạt động, mà nhìn vào tình trạng pháp lý và sự hoàn tất nghĩa vụ đối với ngân sách nhà nước. Theo Luật sư Nguyễn Văn Tuấn, Giám đốc Công ty Luật TNHH TGS, điểm cần làm rõ ở đây là ngừng hoạt động trên thực tế và chấm dứt hiệu lực mã số thuế là hai vấn đề pháp lý khác nhau.
Phụ lục I Thông tư số 90/2026/TT-BTC quy định rõ trạng thái mã số thuế 03 là “người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế”. Khi mã số thuế vẫn nằm ở trạng thái 03, về mặt pháp lý, quá trình khép lại nghĩa vụ thuế vẫn chưa kết thúc.
Nói cách khác, việc ngừng kinh doanh chỉ chấm dứt hoạt động trên thực tế, còn để chấm dứt quan hệ quản lý thuế, người nộp thuế vẫn phải hoàn thành các hồ sơ, nghĩa vụ và thủ tục cần thiết theo quy định. Đây là ranh giới pháp lý quan trọng mà người kinh doanh cần đặc biệt lưu ý, bởi nếu bỏ qua, những nghĩa vụ tưởng như đã kết thúc có thể tiếp tục trở thành vướng mắc về thuế, hóa đơn và hồ sơ pháp lý về sau.

Khi mã số thuế vẫn nằm ở trạng thái 03, về mặt pháp lý, quá trình khép lại nghĩa vụ thuế vẫn chưa kết thúc.
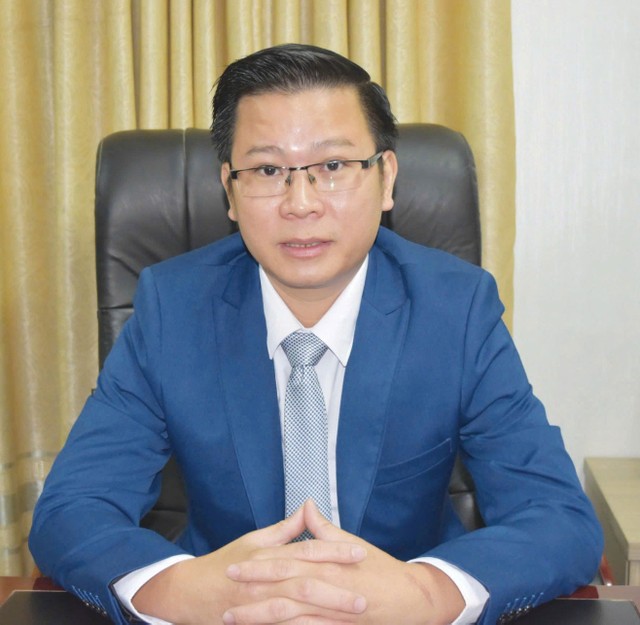
Theo luật sư Nguyễn Văn Tuấn, tình trạng mã số thuế “treo” ở trạng thái 03 kéo dài dẫn đến rủi ro phát sinh các vướng mắc phức tạp liên quan đến hóa đơn, hồ sơ khai thuế tồn đọng, tiền chậm nộp hoặc tiền phạt hành chính phát sinh qua thời gian. Hiện nay, cơ quan thuế còn thực hiện công khai thông tin người nộp thuế ở trạng thái 03, cho thấy nghĩa vụ thuế vẫn chưa kết thúc. Dù vậy, cần phân định rất rõ giữa tình trạng quản lý và nghĩa vụ thuế thực tế.
“Trạng thái 03 chỉ phản ánh tình trạng quản lý của cơ quan thuế, chứ không phải là căn cứ độc lập để tự động truy thu hay ấn thêm doanh thu và nghĩa vụ thuế cho toàn bộ thời gian doanh nghiệp chưa làm thủ tục chấm dứt mã số thuế. Nghĩa vụ thuế phải căn cứ vào hoạt động thực tế, kỳ tính thuế, doanh thu, giao dịch và các căn cứ tính thuế của từng thời kỳ”, luật sư Nguyễn Văn Tuấn nói.
Cũng theo luật sư Nguyễn Văn Tuấn, nếu người nộp thuế chứng minh được đã thực sự ngừng kinh doanh, không còn doanh thu, không phát sinh giao dịch và không có căn cứ tính thuế, cơ quan thuế không thể chỉ dựa trên trạng thái 03 để áp đặt thêm số thuế phải nộp. Ngược lại, trường hợp có căn cứ cho rằng người nộp thuế không khai hoặc khai không đầy đủ nghĩa vụ khi thực tế vẫn phát sinh giao dịch, cơ quan thuế hoàn toàn có quyền ấn định thuế theo các trường hợp quy định tại Điều 24 Luật Quản lý thuế số 108/2025/QH15.
Nhằm lành mạnh hóa môi trường kinh doanh và bảo vệ quyền lợi hợp pháp của người nộp thuế, công tác quản lý đối với các pháp nhân ảo cũng đang được ngành thuế siết chặt.
Ông Nguyễn Đức Huy, Phó Ban Nghiệp vụ, Cục Thuế, Bộ Tài chính cho biết, cơ quan thuế sẽ phối hợp với cơ quan công an, hải quan, cơ quan đăng ký kinh doanh và chính quyền địa phương để xử lý các trường hợp cá nhân bị giả mạo, sử dụng trái phép thông tin để thành lập doanh nghiệp. Việc xử lý sẽ được thực hiện theo hướng bảo vệ quyền lợi của cá nhân bị hại, đồng thời tách bạch rõ ràng với nghĩa vụ của pháp nhân được thành lập trái phép.
“Ngành thuế đã và đang tập trung tháo gỡ nhanh các hồ sơ đủ điều kiện, tạo thuận lợi cho người nộp thuế tuân thủ, bên cạnh đó cũng tăng cường sàng lọc rủi ro, ngăn chặn việc lợi dụng doanh nghiệp ảo, doanh nghiệp ma”, ông Huy nhấn mạnh.
Giải pháp nào để khép lại trách nhiệm pháp lý?
Trước những bất cập về thủ tục giải thể, nhiều chuyên gia và cộng đồng doanh nghiệp cho rằng, cần xây dựng một cơ chế “giải thể rút gọn” dành cho các doanh nghiệp đã thực sự ngừng hoạt động, không phát sinh doanh thu trong nhiều năm, không có lao động, không nợ thuế, nợ bảo hiểm, không tranh chấp tài sản hay nghĩa vụ cần xử lý.
“Doanh nghiệp đủ điều kiện chỉ cần nộp một hồ sơ điện tử; các cơ quan đăng ký kinh doanh, thuế và bảo hiểm sẽ tự chia sẻ dữ liệu liên thông để kiểm tra. Nếu không còn nghĩa vụ tồn đọng, thủ tục giải thể nên được hoàn tất gọn gàng trong khoảng 30 ngày, thay vì buộc doanh nghiệp phải tự đi xác nhận tại từng cơ quan riêng lẻ. Cùng với việc cải cách thủ tục, chi phí giải thể cũng cần được kiểm soát chặt chẽ, đặc biệt là với doanh nghiệp siêu nhỏ, không nợ nần, bằng việc miễn hoặc áp dụng mức phí tượng trưng”, đại diện một doanh nghiệp chia sẻ.
Cũng có ý kiến cho rằng, cần phân biệt rõ trường hợp doanh nghiệp thất bại trong kinh doanh thông thường với hành vi vi phạm pháp luật cố ý. Doanh nghiệp kinh doanh không thành công, nhưng chấp hành tuân thủ thì không nên phải chịu một quy trình hành chính kéo dài nhiều năm; trong khi các trường hợp gian lận, trốn thuế, chiếm dụng tài sản thì phải xử lý nghiêm minh.
“Việc tháo gỡ điểm nghẽn này không phải là dung túng cho hành vi trốn thuế, mà là sự dọn dẹp cần thiết để minh bạch hóa môi trường đầu tư và giúp những người từng thất bại có cơ hội ‘khai tử’ để tiếp tục khởi nghiệp”, luật sư Nguyễn Văn Tuấn nói.
Để tạo đường lui cho doanh nghiệp chấm dứt hoạt động, luật sư Nguyễn Văn Tuấn đề xuất 4 nhóm giải pháp, trước hết là bổ sung cơ chế xóa tên tự động.
“Chúng ta nên tham khảo kinh nghiệm từ các quốc gia như Singapore hay nước Anh: nếu một doanh nghiệp không phát sinh doanh thu, không nộp báo cáo tài chính trong 3 năm liên tiếp và không nợ thuế gốc, cơ quan đăng ký kinh doanh và cơ quan thuế có quyền tự động chấm dứt hiệu lực mã số thuế và gạch tên doanh nghiệp khỏi sổ đăng ký mà không bắt chủ doanh nghiệp trải qua chuỗi thủ tục phức tạp”, luật sư Nguyễn Văn Tuấn nói.
Nhóm giải pháp thứ hai là áp dụng cơ chế giải thể trước, bảo lưu nghĩa vụ thuế cá nhân sau. Cần tách bạch giữa sinh mệnh pháp nhân và nghĩa vụ tài sản, cho phép các doanh nghiệp vừa và nhỏ không nợ thuế bên thứ ba được quyền nộp đơn xin giải thể ngay dựa trên cam kết tự kê khai để đóng vĩnh viễn mã số thuế, tránh để lệ phí môn bài phát sinh. Nếu quá trình hậu kiểm phát hiện nợ thuế gốc, khoản nợ này sẽ chuyển đổi thành nghĩa vụ dân sự cá nhân gắn vào mã số thuế của người đại diện pháp luật.
Nhóm giải pháp thứ ba là cho phép ân hạn và miễn trừ phạt thủ tục, lệ phí môn bài cho doanh nghiệp đã ngừng hoạt động thực tế. Cần ban hành quy định miễn truy thu lệ phí môn bài và miễn tiền phạt vi phạm thủ tục kê khai đối với các đơn vị chứng minh được đã ngừng hoạt động, không có dòng tiền, không xuất hóa đơn trong giai đoạn bị khóa mã số thuế, cơ quan quản lý chỉ nên thu phần thuế gốc và tiền chậm nộp thuế gốc (nếu có).
Nhóm giải pháp thứ tư là xây dựng hệ thống cảnh báo vi phạm chủ động từ sớm. Với sự phát triển của hệ thống VNeID và cơ sở dữ liệu quốc gia, cơ quan thuế cần xây dựng cơ chế tự động gửi thông báo cảnh báo qua tin nhắn, hoặc ứng dụng cho người đại diện pháp luật ngay khi doanh nghiệp trễ hạn tờ khai đầu tiên, giúp người dân nhận thức rõ hậu quả pháp lý để khắc phục ngay, tránh tình trạng vi phạm kéo dài rồi mới xử lý.