
Năng lực cạnh tranh của doanh nghiệp sẽ ngày càng được quyết định bởi chất lượng quản trị, thay vì chỉ nhờ lợi thế chi phí. Trong bức tranh đó, thuế là một trong những khía cạnh, nơi chất lượng được kiểm chứng rõ ràng, bởi thuế kết nối ba chủ thể có lợi ích gắn bó lâu dài: Nhà nước cần nguồn thu bền vững; cơ quan thuế cần một hệ thống minh bạch, hiệu quả; doanh nghiệp cần sự chắc chắn để đầu tư. Khi ba phía cùng nhìn về một hướng, tuân thủ không chỉ giảm rủi ro mà còn tạo nền tảng cho sự tăng trưởng.
Tín hiệu từ bức tranh thuế toàn cầu đến Việt Nam
Trong môi trường bất định, tài sản quý nhất của hệ thống thuế là sự chắc chắn. Sự chắc chắn không đồng nghĩa với việc chính sách không thay đổi, nó đến từ lộ trình rõ ràng, cách hiểu nhất quán, dữ liệu đáng tin cậy và đối thoại sớm. Nhận định này được thể hiện rõ qua ba chuyển động đáng chú ý ghi nhận từ Khảo sát Chính sách Thuế Toàn cầu 2026 của Deloitte, dựa trên ý kiến của 1.010 lãnh đạo thuế và tài chính tại 28 quốc gia và vùng lãnh thổ.
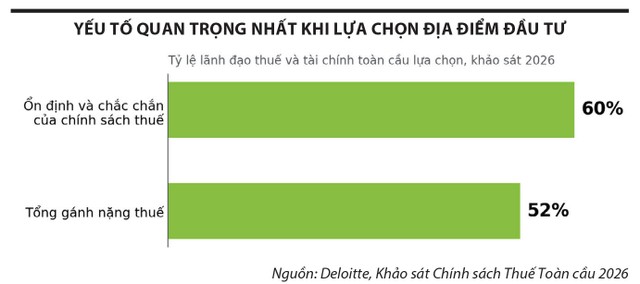
Thứ nhất, có 60% người tham gia khảo sát coi tính ổn định và chắc chắn của chính sách thuế là yếu tố quan trọng nhất khi lựa chọn địa điểm đầu tư, cao hơn tỷ lệ 52% lựa chọn tổng gánh nặng thuế. Với doanh nghiệp, sự ổn định quan trọng hơn mức thuế danh nghĩa, củng cố niềm tin của nhà đầu tư và bảo vệ giá trị giao dịch.
Thứ hai, gánh nặng tuân thủ và mức độ phức tạp đang là vấn đề nổi bật. Doanh nghiệp được yêu cầu không chỉ khai đúng, nộp đủ, mà còn phải có khả năng giải thích nhất quán dữ liệu, chính sách và quyết định kinh doanh của mình.
 |
Trong môi trường bất định, tài sản quý nhất của hệ thống thuế là sự chắc chắn |
Thứ ba, số hóa và trí tuệ nhân tạo đang làm thay đổi cách doanh nghiệp quản trị thuế. Khoảng cách giữa giao dịch phát sinh và sai lệch được nhận diện ngày càng thu hẹp.
Tại Việt Nam, khung chính sách thuế và phương thức quản lý đang thay đổi nhanh, theo hướng số hóa, minh bạch và dựa trên rủi ro. Hóa đơn điện tử, dữ liệu kê khai và khả năng đối chiếu giữa nhiều nguồn thông tin đang tạo ra một môi trường quản lý khác về chất. Sự thay đổi này mang lại lợi ích lớn cho cả Nhà nước và doanh nghiệp. Cơ quan quản lý có thể tập trung nguồn lực vào khu vực có rủi ro cao. Doanh nghiệp tuân thủ tốt có cơ hội giảm bất định và dành nguồn lực cho hoạt động tạo giá trị. Nhưng điều đó cũng làm lộ rõ một thực tế: dữ liệu thuế không thể tiếp tục được xem là sản phẩm riêng của bộ phận kế toán. Chất lượng dữ liệu phản ánh chất lượng phối hợp giữa kinh doanh, tài chính, pháp lý, công nghệ và quản trị.
Ba xu hướng lãnh đạo doanh nghiệp cần đưa vào chương trình nghị sự
Trong một thương vụ, nhà đầu tư không chỉ định giá triển vọng kinh doanh, họ cũng định giá mức độ có thể tin cậy vào các giả định. Những vấn đề thuế chưa được khép lại, ưu đãi chưa có cơ sở vững, giao dịch liên kết thiếu hồ sơ hoặc nghĩa vụ tài chính chưa rõ thường chuyển hóa thành khoản giữ lại, điều kiện tiên quyết, bảo đảm của bên bán hoặc chiết khấu vào giá. Vì vậy, sự sẵn sàng về thuế là một phần trực tiếp của việc bảo toàn và tối ưu hóa giá trị vốn, dù đó là vốn nhà nước hay vốn tư nhân.
Nhằm chuẩn bị vị thế sẵn sàng về thuế, các lãnh đạo doanh nghiệp được khuyến nghị cân nhắc các xu hướng sau:
Một là, rủi ro thuế đang dịch chuyển từ phòng tài chính lên bàn Hội đồng quản trị. Kết luận kiểm tra, các khoản truy thu hay xử phạt không chỉ tạo thêm chi phí thuế, mà còn có thể ảnh hưởng đến uy tín, dòng tiền và giá trị doanh nghiệp. Đối với doanh nghiệp có vốn nhà nước, đây còn là câu chuyện về trách nhiệm bảo toàn vốn. Hội đồng quản trị, vì thế, cần nhìn thấy bức tranh rủi ro thuế theo cùng cách nhìn đối với rủi ro tài chính, đầu tư và danh tiếng.
Hai là, giao dịch liên kết không còn là câu chuyện riêng của doanh nghiệp có vốn đầu tư nước ngoài. Các tập đoàn và tổng công ty trong nước có thể phát sinh khối lượng lớn giao dịch nội bộ như mua bán hàng hóa, cho vay, bảo lãnh, chia sẻ chi phí, sử dụng tài sản hoặc thương hiệu. Vấn đề thường không nằm ở việc giao dịch có thật hay không, mà ở khả năng chứng minh cơ sở kinh tế, nguyên tắc định giá và sự nhất quán giữa hợp đồng, vận hành thực tế, hạch toán và hồ sơ thuế.
Ba là, thuế trở thành yếu tố quyết định mức độ sẵn sàng trong các “sự kiện vốn” như thoái vốn, gọi vốn chiến lược, mua bán và sáp nhập, niêm yết hoặc tái cấu trúc. Kế hoạch cơ cấu lại danh mục giai đoạn 2026 - 2030 của SCIC đang mở ra một chu kỳ mới của hoạt động đầu tư, nắm giữ và thoái vốn nhà nước. Cùng với việc nâng vốn điều lệ lên 50.000 tỷ đồng, SCIC được kỳ vọng sẽ tiếp tục đóng vai trò là nhà đầu tư của Chính phủ, đồng thời góp phần nâng cao các chuẩn mực quản trị trong toàn bộ danh mục đầu tư của mình.
Trong bối cảnh nhiều nền quản lý thuế tại các nước phát triển đang hướng cách tiếp cận hợp tác hơn với người nộp thuế lớn, doanh nghiệp trong nước cũng có thể tham khảo điểm chung của các mô hình thành công, từ việc chuẩn bị dữ liệu chung và ngôn ngữ chung với cơ quan thuế dựa trên một hệ thống dữ liệu có thể kiểm chứng; chuyển từ văn hóa chờ kiểm tra sang văn hóa hỏi trước, chủ động tham vấn, đề nghị hướng dẫn và tự rà soát khi chính sách hoặc mô hình kinh doanh thay đổi; hay đối thoại định kỳ giữa cấp lãnh đạo để cơ quan quản lý và cộng đồng doanh nghiệp nhận diện vướng mắc, thống nhất ưu tiên và cùng kiến tạo cách hiểu ngay từ đầu.
 |
SCIC và cơ hội nâng chuẩn quản trị cho giai đoạn phát triển tiếp theo
Nhìn rộng hơn câu chuyện thuế, điều đáng chú ý trong giai đoạn hiện nay là Việt Nam đang bước vào một chu kỳ mới của phát triển thị trường vốn và nâng cao chất lượng quản trị doanh nghiệp. Những chương trình tái cơ cấu, thu hút vốn đầu tư và nâng hạng thị trường sẽ đòi hỏi các doanh nghiệp đáp ứng những tiêu chuẩn ngày càng cao về minh bạch, quản trị dữ liệu và quản trị rủi ro.
Trong bối cảnh đó, vai trò của SCIC không chỉ nằm ở việc quản lý và đầu tư vốn nhà nước. Với vị thế là cổ đông tại nhiều doanh nghiệp có ảnh hưởng lớn trên thị trường, SCIC có cơ hội góp phần lan tỏa các chuẩn mực quản trị hiện đại trong toàn bộ danh mục đầu tư của mình. Điều này đặc biệt có ý nghĩa khi thị trường ngày càng đánh giá cao chất lượng quản trị hơn là các lợi thế ngắn hạn về chi phí hay nguồn lực.
Thuế là một phần của bức tranh đó, nhưng ý nghĩa rộng hơn nằm ở việc xây dựng những doanh nghiệp có khả năng tạo dựng niềm tin với nhà đầu tư, đối tác và thị trường. Trong nền kinh tế hiện đại, dữ liệu đáng tin cậy, hệ thống kiểm soát hiệu quả và văn hóa tuân thủ không chỉ giúp giảm rủi ro, mà còn trực tiếp chuyển hóa thành giá trị doanh nghiệp. Đối với các doanh nghiệp đứng trước những sự kiện vốn quan trọng như thoái vốn, niêm yết hoặc huy động vốn, đây ngày càng trở thành một yếu tố khác biệt trong đánh giá của nhà đầu tư.
Từ góc độ đó, cơ hội lớn nhất của SCIC trong giai đoạn mới không chỉ là tối ưu hóa giá trị của từng khoản đầu tư, mà còn là góp phần nâng chuẩn quản trị cho toàn bộ hệ sinh thái doanh nghiệp. Khi các chuẩn mực về minh bạch, quản trị rủi ro và trách nhiệm giải trình được nâng lên, giá trị được tạo ra sẽ vượt xa phạm vi của một giao dịch hay một doanh nghiệp riêng lẻ. Đó là nền tảng để thị trường vốn phát triển bền vững hơn, doanh nghiệp cạnh tranh tốt hơn và niềm tin của nhà đầu tư được củng cố lâu dài.