Thuế chống bán phá giá tiếp tục là rào cản
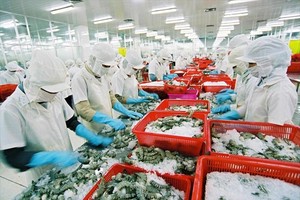
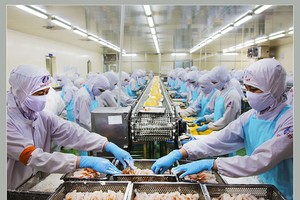
DOC mới công bố kết quả cuối cùng kỳ rà soát hành chính lần thứ 20 (POR20) đối với lệnh áp thuế chống bán phá giá tôm nước ấm đông lạnh nhập khẩu từ Việt Nam. Kỳ rà soát áp dụng cho các lô hàng xuất khẩu trong giai đoạn từ ngày 01/02/2024 đến ngày 31/01/2025.
Theo kết quả cuối cùng, Công ty cổ phần Thực phẩm Sao Ta (FMC) chịu mức thuế chống bán phá giá 10,71%, giảm nhẹ so với mức sơ bộ 10,76%. Công ty cổ phần Thủy sản Sóc Trăng (STAPIMEX) chịu mức thuế 6,36%, tăng so với mức sơ bộ 6,30%. Nhóm 27 doanh nghiệp được hưởng mức thuế suất riêng rẽ chịu mức 7,59%, so với mức sơ bộ 7,56%.
Trong khi đó, nhóm doanh nghiệp không được hưởng mức thuế suất riêng rẽ tiếp tục chịu mức thuế toàn quốc 25,76%.
So với kết quả sơ bộ, mức thuế cuối cùng không có nhiều thay đổi. Đối với Sao Ta, mức thuế giảm 0,05 điểm phần trăm, trong khi STAPIMEX và nhóm doanh nghiệp hưởng thuế suất riêng rẽ có mức điều chỉnh tăng nhẹ.
Kết quả này tiếp tục tạo ra sự phân hóa về mức thuế giữa các doanh nghiệp xuất khẩu tôm Việt Nam vào Mỹ. Với những doanh nghiệp chịu mức thuế cao, chi phí khi đưa hàng vào thị trường này có thể trở thành một yếu tố ảnh hưởng đến khả năng cạnh tranh.
Theo thông tin mới nhất từ Hiệp hội Chế biến và Xuất khẩu Thuỷ sản Việt Nam (VASEP), trong tháng 10/2026, xuất khẩu thuỷ sản sang Mỹ giảm tới 11,8%, còn gần 200 triệu USD, kéo giá trị xuất khẩu 10 tháng xuống 1,63 tỷ USD, giảm 1,2%.
Cách tính giá trị đầu vào chưa sát thực tế
Bên cạnh mức thuế cuối cùng, vấn đề được các doanh nghiệp quan tâm là phương pháp DOC sử dụng để xác định giá trị các yếu tố đầu vào trong quá trình tính toán biên độ bán phá giá.
Theo phản ánh từ các doanh nghiệp, một số giá trị thay thế được sử dụng trong tính toán chưa phản ánh sát thực tế sản xuất tại Việt Nam. Trong đó, dữ liệu liên quan đến thức ăn tôm là một nội dung gây tranh cãi.
Theo Sao Ta, doanh nghiệp đã dành nhiều công sức giải trình và phản biện các nội dung trong quá trình rà soát. Một trong những vấn đề Sao Ta đưa ra là giá trị thay thế đối với thức ăn tôm được DOC sử dụng cao hơn thực tế hơn 10 lần.
“Chúng tôi cùng với đội ngũ luật sư tư vấn và VASEP đã rà soát kỹ hồ sơ, tìm ra những điểm chưa hợp lý, bổ sung thông tin và lập luận để đề nghị DOC xem xét lại. Chúng tôi cho rằng, trong các vụ việc như thế này, điều quan trọng là phải có dữ liệu đầy đủ, lập luận có cơ sở và bằng chứng thuyết phục. Không thể chỉ phản đối bằng cảm tính”, phía FMC thông tin.
FMC đánh giá, sự chênh lệch này có thể ảnh hưởng đáng kể đến kết quả tính toán biên độ bán phá giá. Doanh nghiệp đã cung cấp thông tin và đề nghị DOC xem xét lại dữ liệu, phương pháp tính toán.
Kết quả cuối cùng cho thấy mức thuế của Sao Ta giảm từ 10,76% xuống 10,71%. Tuy nhiên, quả này chưa đáp ứng kỳ vọng của doanh nghiệp sau quá trình giải trình. Mức thuế này làm giảm sức cạnh tranh của Sao Ta ở thị trường này trong ngắn hạn. Doanh nghiệp cho biết có thể tham khảo ý kiến luật sư để xem xét các phương án khiếu nại, khiếu kiện tại Mỹ nhằm bảo vệ quyền lợi hợp pháp.
Với các doanh nghiệp xuất khẩu tôm, kết quả POR20 sẽ là một trong những yếu tố cần tính đến khi xây dựng kế hoạch kinh doanh tại thị trường Mỹ. Mức thuế khác nhau giữa các doanh nghiệp cũng khiến khả năng cạnh tranh về giá và lựa chọn thị trường xuất khẩu có sự khác biệt.
Riêng với Sao Ta, doanh nghiệp vẫn coi Mỹ là thị trường quan trọng, nhất là khi đã xây dựng được quan hệ với nhiều khách hàng lâu năm. Doanh nghiệp không có chủ trương rời bỏ thị trường này, đồng thời tiếp tục cân nhắc các biện pháp bảo vệ quyền lợi trong vụ việc.
Doanh nghiệp cũng khuyến nghị các doanh nghiệp tôm Việt đang tham gia vào thị trường Mỹ phải chủ động ứng phó với phòng vệ thương mại, cần sự chia sẻ, hợp tác qua sự điều phối từ VASEP; xây dựng nền tảng quản trị minh bạch và chuẩn hoá dữ liệu; và phải thay đổi tư duy cạnh tranh, không chỉ dựa vào giá thấp.
Đặc biệt, Sao Ta mong muốn các doanh nghiệp, VASEP và các cơ quan quản lý nhà nước tăng cường phối hợp, chia sẻ thông tin và kinh nghiệm xử lý các vụ kiện thương mại. Khi cần thiết, cần có tiếng nói chung để bảo vệ lợi ích chính đáng của ngành tôm.