
Diện tích thuê kỳ vọng tăng
Theo SSI Research, doanh thu thuần và lợi nhuận ròng toàn ngành khu công nghiệp trong nửa đầu năm 2026 lần lượt giảm 20,2% và 40% so với cùng kỳ, xuống 38.000 tỷ đồng và 4.000 tỷ đồng.
BCM, KBC và D2D ghi nhận lợi nhuận sụt giảm mạnh do không phát sinh các giao dịch bán đất quy mô lớn, trong khi chi phí lãi vay tăng. SZC và SNZ chịu ảnh hưởng từ việc chuyển sang phương pháp ghi nhận doanh thu phân bổ đều. Ngược lại, IDC và VGC ghi nhận lợi nhuận tăng nhờ lượng hấp thụ đất cải thiện và nhu cầu vật liệu xây dựng phục hồi.
SSI Research dự báo diện tích hợp đồng thuê mới và MOU của các doanh nghiệp trong phạm vi nghiên cứu đạt khoảng 1.000 ha trong năm 2027, tăng 18,6% so với năm 2026. Động lực chính đến từ các khu công nghiệp cấp 2, trong bối cảnh các doanh nghiệp FDI tiếp tục dịch chuyển và mở rộng sản xuất.
Khách thuê đến từ Trung Quốc, Đài Loan (Trung Quốc) và Hồng Kông (Trung Quốc) được kỳ vọng tiếp tục là lực đẩy chính đối với nhu cầu tại các khu công nghiệp mới.
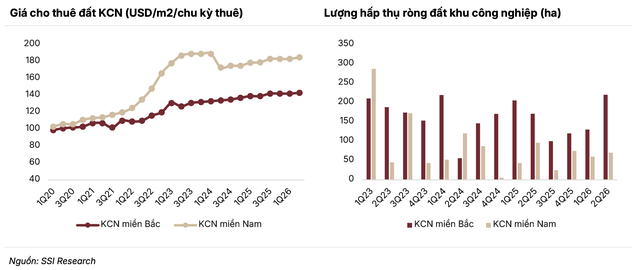
Nguồn cung đất công nghiệp mới cũng dự kiến tăng tốc từ quý IV/2026 và trong năm 2027. Theo CBRE, tổng nguồn cung mới dự kiến khoảng 1.347 ha, gồm 664 ha tại miền Bắc và 683 ha tại miền Nam.
Tại miền Bắc, nguồn cung tập trung tại Bắc Ninh, Thái Nguyên, Hải Phòng, Hưng Yên và các tỉnh lân cận Hà Nội. Trong khi đó, miền Nam dự kiến có nguồn cung mới tại Đồng Nai, Bình Dương, Long An, Tây Ninh và Bà Rịa - Vũng Tàu.
 |
Chi phí tăng, biên lợi nhuận chịu áp lực
Chi phí đầu tư các khu công nghiệp mới tiếp tục tăng do khó khăn trong công tác đền bù, giải phóng mặt bằng và giá vật liệu xây dựng. Giá các vật liệu chính như cát, đá, xi măng và vật liệu san lấp tăng trung bình khoảng 20% so với cùng kỳ.
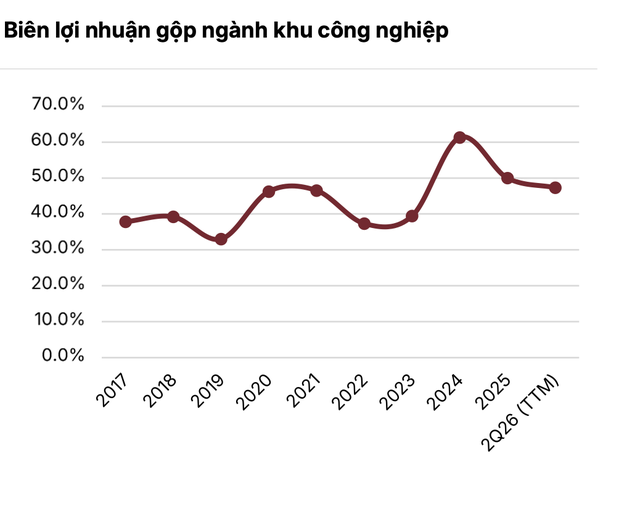
Theo SSI Research, biên lợi nhuận của các dự án khu công nghiệp mới có thể giảm xuống 30-35%, so với mức trên 50% tại các khu công nghiệp hiện hữu.
Các khu công nghiệp mới dự kiến lùi thời điểm đi vào hoạt động sang quý IV/2026 - nửa đầu năm 2027. Trong khi đó, giá thuê đất khu công nghiệp được dự báo cơ bản đi ngang trong năm 2027 khi các dự án mới áp dụng chiến lược giá cạnh tranh hơn để thu hút khách thuê và đẩy nhanh tỷ lệ lấp đầy. Giá chào thuê trung bình hiện ở mức 143 USD/m2/chu kỳ thuê tại miền Bắc và 185 USD/m2/chu kỳ thuê tại miền Nam.
Bên cạnh đó, khách thuê tiềm năng có xu hướng thận trọng trước chính sách thuế của Mỹ, ưu tiên nhà xưởng xây sẵn để thử nghiệm thị trường và mở rộng tại các dự án quy mô nhỏ hơn. Điều này có thể ảnh hưởng đến tiến độ ghi nhận doanh thu và lợi nhuận trong năm 2027.
 |
Triển vọng dài hạn vẫn tích cực
SSI Research cho rằng nhu cầu bất động sản công nghiệp dài hạn vẫn được duy trì nhờ hạ tầng tiếp tục cải thiện, với các dự án như cao tốc Bắc - Nam, mở rộng cao tốc Long Thành - Dầu Giây, cao tốc Biên Hòa - Vũng Tàu và các tuyến Vành đai 3, Vành đai 4, qua đó góp phần giảm chi phí logistics.
Các chính sách ưu đãi FDI mới, gồm Nghị quyết 10-NQ/TW ngày 8/6/2026 và Luật Đầu tư sửa đổi, được kỳ vọng hỗ trợ thu hút FDI thông qua cắt giảm thủ tục hành chính, ưu đãi nguồn vốn cho khu công nghiệp sinh thái và tăng cường phân cấp thẩm quyền cho chính quyền địa phương.
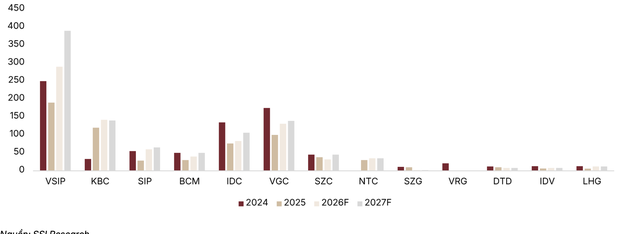 |
Diện tích hợp đồng thuê mới và MOU (ha). Nguồn SSI Research. |
Tuy nhiên, rủi ro vẫn hiện hữu khi Việt Nam chịu mức thuế nhập khẩu bổ sung theo Mục 301 là 12,5%, cao hơn mức 10% áp dụng với một số quốc gia trong khu vực. Các biện pháp thương mại bổ sung từ những cuộc điều tra đang diễn ra có thể ảnh hưởng đến kế hoạch mở rộng của các ngành thâm dụng lao động như dệt may, da giày và sản phẩm gỗ, qua đó tác động đến nhu cầu thuê.
Về lợi nhuận, SSI Research ước tính tổng lợi nhuận ròng năm 2027 của các chủ đầu tư khu công nghiệp và doanh nghiệp cao su có hoạt động chuyển đổi đất trong phạm vi nghiên cứu đạt 22.300 tỷ đồng, tăng 12,4% so với năm 2026.
VGC được dự báo có mức tăng trưởng lợi nhuận mạnh nhất, với lợi nhuận ròng tăng 29%, nhờ đóng góp từ các khu công nghiệp mới như Sông Công II và Trấn Yên, cùng các dự án hiện hữu như Phú Hà, Thuận Thành và Yên Phong IIC. PHR và GVR được dự báo đạt lợi nhuận kỷ lục, với lợi nhuận ròng lần lượt tăng 12,4% và 10%, nhờ thu nhập đền bù từ chuyển đổi đất cao su.
VGC và IDC được đánh giá có triển vọng hờ định giá hấp dẫn và dòng tiền kinh doanh mạnh, hỗ trợ khả năng duy trì cổ tức tiền mặt. GVR, PHR và DPR cũng được đánh giá tích cực nhờ thu nhập đền bù từ chuyển đổi đất cao su tiếp tục là động lực tăng trưởng. Đáng chú ý, PHR và DPR có tỷ suất cổ tức tiền mặt ở mức 8-11%.