
Lãi suất sẽ giảm dần trong 2027, thanh khoản bớt áp lực
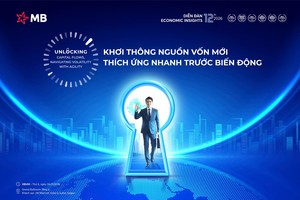
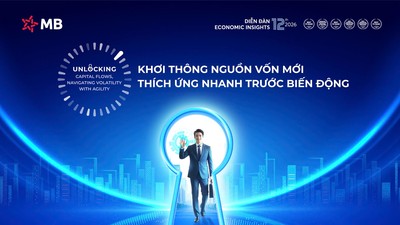
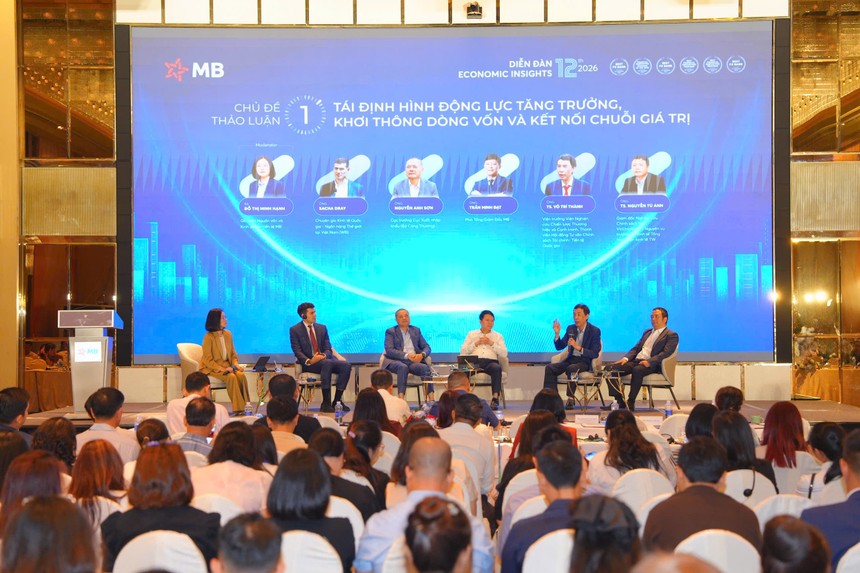
Phát biểu tại Diễn đàn Kinh tế MB Economic Insights với chủ đề “Khơi thông nguồn vốn mới, thích ứng nhanh trước biến động” ngày 6/11 do MB tổ chức tại TP.HCM, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách tại VinUniversity, nguyên Vụ trưởng Vụ Kinh tế Tổng hợp (Ban Kinh tế Trung ương) cho rằng, trái với quy luật tăng trưởng tín dụng thường gấp khoảng 2 lần GDP, năm 2026 ghi nhận GDP bứt phá gấp 1,5 lần trung bình nhiều năm trước, dù tín dụng cả năm dự báo chỉ đạt 16% (thấp hơn mức 19,7% năm ngoái) và mặt bằng lãi suất cho vay nhích tăng 1,9%.
Theo ông Tú Anh, làn sóng FDI gắn liền với công nghệ AI - điện tử (xuất khẩu điện tử tăng 71%), sự bứt phá từ đầu tư tư nhân (tăng 14,9%) và đầu tư công (tăng 22,6%), cùng sự gia tăng năng suất nội ngành (năng lượng tăng 8,6%). Đà tăng GDP còn hưởng lợi từ quá trình chính thức hóa nền kinh tế (lao động phi chính thức giảm xuống 47%, hóa đơn điện tử tăng 70%) và cán cân thanh toán thực tế chuyển sang thặng dư 6-12 tỷ USD, tạo bệ đỡ cho tỷ giá và thu hút dòng vốn ngoại.
Đánh giá triển vọng năm 2027, TS. Nguyễn Tú Anh nhận định, tỷ giá và thị trường tài chính sẽ có sự hỗ trợ rất lớn cho Việt Nam do các chuyển biến lớn từ nội bộ nền kinh tế Mỹ. Tác động sau kỳ bầu cử giữa kỳ năm 2026 tại Mỹ: Tổng thống Donald Trump đối mặt với áp lực từ lưỡng viện/Đảng Dân chủ.
Thị trường đang dự đoán, khả năng Fed có thể tăng lãi suất thêm 25 điểm cơ bản vào cuối tháng 12/2026, tuy nhiên khả năng này không thực sự chắc chắn. Nguyên nhân là do mâu thuẫn giữa chính sách tài khóa của ông Trump (chi tiêu tài khóa cao làm Fed phải thắt chặt tiền tệ) và áp lực trần nợ công của Mỹ.
Hiện trần nợ công của Mỹ đang quá cao, áp lực trả nợ rất lớn buộc phải kéo lãi suất trái phiếu xuống để duy trì khả năng trả nợ. Khi chính sách tài khóa buộc phải co lại thì chính sách tiền tệ sẽ phải mở ra; do đó, dự báo đến năm 2027 Fed sẽ hạ lãi suất, giúp dòng tiền ngoại tệ bắt đầu chảy mạnh vào các thị trường như Việt Nam.
Ông Tú Anh cho rằng, năm 2026, Việt Nam chấp nhận mặt bằng lãi suất cao để đổi lấy sự ổn định vĩ mô và giữ vững tỷ giá hối đoái, từ đó giữ chân và tạo niềm tin cho dòng vốn nước ngoài. Thời gian tới, nhờ thặng dư tài chính và thặng dư cán cân thanh toán tổng thể, dự tính Việt Nam sẽ đón nhận lượng tiền mới từ bên ngoài vào khoảng 10 - 20 tỷ USD.
“Khi dòng ngoại tệ mới chảy vào, Ngân hàng Nhà nước sẽ thuận lợi trong việc mua ngoại tệ tăng dự trữ và bơm tiền đồng ra thị trường mà không phải chịu áp lực tăng lãi suất. Lúc này, cả tỷ giá và lãi suất đều có điều kiện đi vào xu hướng ổn định và hạ nhiệt”, TS. Nguyễn Tú Anh nhận định.
Tuy nhiên, ông cho rằng, chính sách tài khóa phải đóng vai trò hỗ trợ trực tiếp cho chính sách tiền tệ. Nhưng để phát triển thị trường trái phiếu doanh nghiệp minh bạch và lành mạnh, thị trường trái phiếu chính phủ phải đủ lớn để xác lập được đường cong lợi suất chuẩn làm thước đo định giá rủi ro cho toàn hệ thống ngân hàng và doanh nghiệp.
Cũng theo ông Tú Anh, mặt bằng lãi suất trong nước hiện đang neo ở mức cao, tạo áp lực và rào cản tài chính cho các doanh nghiệp. Tuy nhiên, lãi suất và tỷ giá gắn liền mật thiết với kỳ vọng của thị trường về lạm phát và mức độ mất giá của đồng nội tệ. Do đó, việc giữ vững ổn định kinh tế vĩ mô phải là mục tiêu nhất quán hàng đầu để neo giữ kỳ vọng thị trường.
Ngoài ra, cần tiếp tục xử lý các vấn đề thanh khoản trong hệ thống ngân hàng thương mại để giảm thiểu áp lực tăng lãi suất xuất phát từ tình trạng căng thẳng thanh khoản. Trong giai đoạn mặt bằng lãi suất chung còn cao, Nhà nước cần bố trí các gói hỗ trợ vốn với mức lãi suất ưu đãi, tập trung vào đối tượng SME để duy trì khả năng hấp thụ vốn và sức chống chịu.
Kết hợp chặt chẽ giữa chính sách tiền tệ và chính sách tài khóa
Đánh giá về định hướng phát triển của Việt Nam, TS. Võ Trí Thành, Viện trưởng Viện Nghiên cứu Chiến lược Thương hiệu và Cạnh tranh nhận định, nhu cầu vốn đầu tư toàn xã hội ước tính lên tới khoảng 38,5 triệu tỷ đồng cho 5 năm tới, tương đương gần 500 tỷ USD, đòi hỏi tỷ lệ đầu tư phải đạt quanh mức 40% GDP thay vì mức 33% như giai đoạn trước.
Trong đó, nguồn vốn từ ngân sách Nhà nước chỉ chiếm hơn 8 triệu tỷ đồng, nghĩa là hơn 30 triệu tỷ đồng còn lại phải huy động từ khu vực tư nhân, thu hút FDI và vay mượn từ các thị trường quốc tế. Nhưng thách thức lớn đặt ra không chỉ nằm ở việc tìm kiếm nguồn vốn mà còn ở khả năng giải ngân và hấp thụ vốn hiệu quả. Việc bơm lượng tiền lớn ra nền kinh tế nếu không được quản trị cẩn trọng sẽ vô tình tạo áp lực lạm phát gánh nặng và gây nên những rung lắc cho hệ thống ngân hàng thương mại. Do đó, việc duy trì sự cân bằng giữa tăng trưởng và ổn định tỷ giá, lãi suất đòi hỏi nghệ thuật điều hành linh hoạt.
Ngân hàng Nhà nước phải cẩn trọng kiểm soát chênh lệch lãi suất giữa đồng Việt Nam và USD nhằm ngăn chặn dòng vốn chảy ra bên ngoài, duy trì dự trữ ngoại hối và giữ vững niềm tin của các nhà đầu tư. Việc kết hợp chặt chẽ giữa chính sách tiền tệ và chính sách tài khóa đẩy mạnh đầu tư công, hỗ trợ các gói tài chính về nhà ở xã hội hay giảm chi phí tuân thủ cho doanh nghiệp là chìa khóa để giữ vững nền tảng vĩ mô.
Ông Trần Minh Đạt, Phó tổng giám đốc MB cũng đưa ra đánh giá về năng lực cung ứng vốn của ngành ngân hàng. Nếu mục tiêu tăng trưởng GDP dừng ở mức 4-5% thì nguồn vốn ngân hàng hoàn toàn đáp ứng đủ. Tuy nhiên, khi nền kinh tế hướng tới mục tiêu tăng trưởng 2 chữ số, hệ thống ngân hàng không thể đơn độc gánh vác mà bắt buộc phải có sự chia lửa mạnh mẽ từ thị trường vốn.
Phân tích về áp lực thanh khoản của hệ thống ngân hàng trong năm 2026, ông Đạt chỉ ra 3 nguyên nhân chính. Thứ nhất là do bội thu ngân sách Nhà nước đạt mức rất cao, với thặng dư khoảng 313,6 nghìn tỷ đồng. Dòng tiền từ doanh nghiệp và người dân chảy mạnh vào Kho bạc Nhà nước nhưng tiến độ giải ngân đầu tư công chưa tương ứng, khiến một lượng tiền lớn bị rút khỏi lưu thông và đọng lại tại Kho bạc thay vì quay trở lại hệ thống ngân hàng thương mại.
Thứ hai là sự thay đổi trong thói quen thanh toán. Mặc dù thanh toán không dùng tiền mặt phát triển vượt bậc (chiếm 99% giao dịch, số lượng giao dịch tăng 24-25%), nhưng giá trị giao dịch lại có xu hướng giảm. Một lượng tiền mặt đáng kể vẫn lưu thông ngoài hệ thống ngân hàng, đặc biệt là ở khu vực hộ kinh doanh và kinh tế phi chính thức, làm giảm hệ số tạo tiền của toàn nền kinh tế.
Thứ ba là sự hạn chế về các công cụ hỗ trợ thanh khoản từ Ngân hàng Nhà nước. Các ngân hàng thương mại hiện đã sử dụng gần như toàn bộ giấy tờ có giá để vay qua thị trường mở (OMO), trong khi chính sách giảm dự trữ bắt buộc chỉ áp dụng giới hạn cho một số đơn vị.
Từ thực tế đó, ông Đạt khẳng định, giải pháp căn cơ và hiệu quả nhất hiện nay là tập trung tháo gỡ vướng mắc pháp lý cho các dự án bất động sản và giao thông hạ tầng. Khi dự án lớn được khai thông, dòng tiền không chỉ được giải phóng cho riêng dự án đó mà còn tạo ra hiệu ứng tích cực cho toàn bộ chuỗi cung ứng, từ doanh nghiệp vật liệu xây dựng, nhà thầu thi công cho đến các đơn vị dịch vụ.
Cũng theo ông Đạt, một khi dòng tiền chảy liên tục qua nhiều tầng sẽ tăng tốc độ quay vòng tiền tệ, tạo nguồn thu mới cho doanh nghiệp, từ đó giúp họ hoàn trả nợ vay ngân hàng và tạo ra nguồn tiền gửi mới, giải quyết dứt điểm bài toán thanh khoản và nợ xấu cho toàn bộ hệ thống tài chính.
Trong khi đó, ông Sacha Dray, chuyên gia kinh tế quốc gia của Ngân hàng Thế giới (WB) tại Việt Nam dự báo, triển vọng kinh tế Việt Nam trong ngắn và trung hạn tương đối tích cực. Việt Nam tiếp tục nằm trong nhóm những nền kinh tế tăng trưởng nhanh nhất thế giới, với dự báo tốc độ tăng trưởng những năm tới khoảng 6,5%/năm, cao hơn mức trung bình khu vực châu Á. Các động lực chính gồm dòng vốn FDI ổn định trên 4% GDP, tầng lớp trung lưu mở rộng, thúc đẩy sức mua nội địa và định hướng chính sách nhất quán trong cải cách, thu hút đầu tư.
Về nhu cầu vốn, trong 5 năm tới, tổng vốn đầu tư cho khu vực công và tư nhân có thể lên tới hàng nghìn tỷ USD, đòi hỏi huy động nguồn lực từ Nhà nước, doanh nghiệp, hộ gia đình và nhà đầu tư nước ngoài. Riêng kế hoạch tài chính công dự kiến tăng gấp 3 lần lượng vay nợ và phát hành trái phiếu trong 5 năm tới so với chu kỳ trước. Trong khi đó, quy mô thị trường trái phiếu Chính phủ hiện chỉ khoảng 20% GDP và phụ thuộc chủ yếu vào khả năng hấp thụ của các ngân hàng thương mại trong nước.
Trước áp lực huy động vốn ngày càng lớn, ông Sacha Dray đề xuất Việt Nam đẩy nhanh lộ trình nâng hạng thị trường vốn và thị trường chứng khoán. Việc này không chỉ giúp thu hút dòng vốn đầu tư gián tiếp nước ngoài quy mô lớn, dài hạn và giảm chi phí rủi ro quốc gia, mà còn thúc đẩy cải cách thể chế, nâng cao tính minh bạch, chuẩn mực quản trị tài chính doanh nghiệp, hoàn thiện khung pháp lý và củng cố niềm tin nhà đầu tư. Đây là những yếu tố quan trọng để tạo nền tảng vốn bền vững, phục vụ mục tiêu tăng trưởng dài hạn của nền kinh tế.