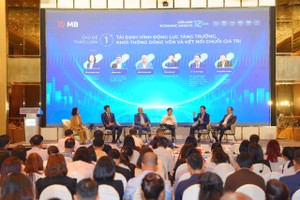
Chia sẻ tại Diễn đàn An ninh Tài chính số Việt Nam 2026 với chủ đề “Minh bạch – An toàn – Kiến tạo kỷ nguyên tăng trưởng mới của thị trường Việt Nam” do Hiệp hội An ninh mạng quốc gia chủ trì ngày 6/11, ông Nguyễn Hữu Hiệu, Tổng giám đốc FiinGroup Việt Nam dự báo, nhu cầu vốn phục vụ phát triển kinh tế trong giai đoạn 2026–2030 ước tính khoảng 1.500 tỷ USD.
Đây là bài toán không dễ giải nếu nền kinh tế tiếp tục phụ thuộc chủ yếu vào hệ thống ngân hàng. Ông Hiệu nhận định, hệ thống ngân hàng đang chịu áp lực lớn, khi tỷ lệ tín dụng/GDP của Việt Nam đã vượt 140%.
Ông Hiệu cho rằng nguồn vốn trong nước trong thời gian tới sẽ không đủ để đáp ứng nhu cầu phát triển. Việt Nam cần tìm kiếm thêm những kênh dẫn vốn mới cho giai đoạn tăng trưởng tiếp theo.
Thực tế, vai trò của ngân hàng trong nền kinh tế hiện nay đã vượt xa hoạt động cấp tín dụng. Ngân hàng đang nắm giữ gần 60% tổng lượng trái phiếu doanh nghiệp phát hành. Ở chiều phát hành, khoảng 53% tổng giá trị trái phiếu doanh nghiệp trong 9 tháng đầu năm 2026 đến từ các ngân hàng thương mại.
Riêng 9 tháng đầu năm, các ngân hàng thương mại đã phát hành lượng trái phiếu khoảng gần 20 tỷ USD. Trong hoạt động huy động vốn ngoại tệ từ nước ngoài, khu vực ngân hàng cũng chiếm gần 70%, còn các doanh nghiệp phi ngân hàng chiếm chưa đến 30%.
Những con số này cho thấy mức độ hiện diện lớn của ngân hàng trên thị trường vốn. Ngân hàng vừa cung ứng tín dụng cho doanh nghiệp, vừa huy động vốn thông qua phát hành trái phiếu, đồng thời là một trong những nhóm nhà đầu tư lớn trên thị trường trái phiếu doanh nghiệp và trái phiếu Chính phủ.
Sự tập trung này đặt ra vấn đề về khả năng phân bổ nguồn lực và sức chống chịu của toàn hệ thống. Một điểm đáng chú ý khác là khả năng cung ứng vốn của ngân hàng không chỉ phụ thuộc vào nhu cầu tín dụng, mà còn bị chi phối bởi năng lực vốn và các giới hạn an toàn.
Theo ông Hiệu, đệm vốn của các ngân hàng Việt Nam hiện ở mức tương đối khiêm tốn. Đặc biệt, nhóm ngân hàng Big 4 có tỷ lệ an toàn vốn (CAR) trung vị thấp hơn nhóm ngân hàng thương mại cổ phần tư nhân.
Trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục tăng, các ngân hàng sẽ phải giải quyết đồng thời hai yêu cầu: mở rộng khả năng cung ứng vốn và bảo đảm các tỷ lệ an toàn theo quy định, trong đó có chuẩn mực Basel III và các quy định mới của Ngân hàng Nhà nước về tỷ lệ an toàn vốn. Ông Hiệu cho rằng việc tăng đệm vốn cho các ngân hàng thương mại, đặc biệt là nhóm ngân hàng nhà nước, sẽ là thách thức lớn trong thời gian tới.
Ở góc nhìn khác, ông Quản Trọng Thành, Giám đốc Khối Phân tích Chứng khoán Maybank (MSVN) cho rằng, cần phân biệt giữa áp lực về vốn tự có và những chỉ tiêu phản ánh quy mô hoạt động tín dụng.
Theo ông Thành, nhận định tỷ lệ CAR của hệ thống ngân hàng Việt Nam chưa cao là xác đáng. Tuy nhiên, với tỷ lệ cho vay trên huy động (LDR) và tín dụng/GDP, cần có cách nhìn đầy đủ hơn.
LDR tại các quốc gia đang phát triển thường không thấp. Hơn nữa, chỉ tiêu này hiện chưa phản ánh những nguồn vốn khác mà ngân hàng có thể huy động, chẳng hạn phát hành trái phiếu hoặc vay vốn nước ngoài. Ví dụ, Hàn Quốc có tỷ lệ LDR khoảng 120–130%, nhưng đây không phải mức bất thường.
Với tỷ lệ tín dụng/GDP, ông Thành cũng lưu ý Việt Nam từng ghi nhận mức 142% vào năm 2021, trước khi tỷ lệ này giảm sau khi quy mô GDP được tính toán lại và tăng thêm khoảng 25%.
Thay vì chỉ nhìn vào tỷ lệ tín dụng/GDP chung, ông Thành đề xuất tách tín dụng doanh nghiệp và tín dụng cá nhân để đánh giá chính xác hơn dư địa cung ứng vốn. Theo ước tính của ông, tín dụng doanh nghiệp/GDP hiện khoảng 90%, trong khi tín dụng cá nhân/GDP đã vượt 50%. Vì vậy, cần kiểm soát chặt hơn tín dụng cá nhân, đồng thời tiếp tục tạo điều kiện để doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, tiếp cận vốn.
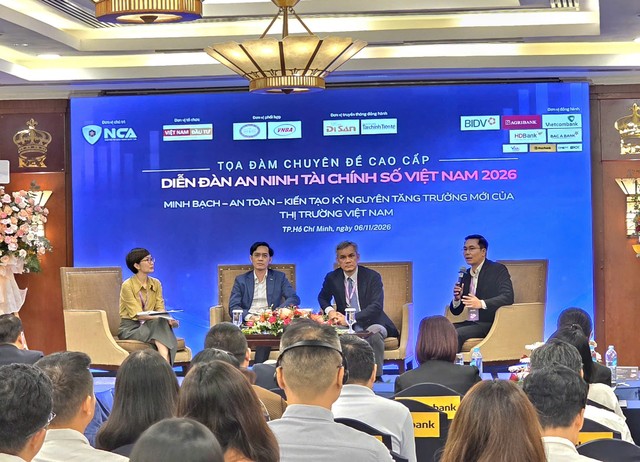 |
| Theo các chuyên gia, với nhu cầu vốn lên tới 1.500 tỷ USD trong 5 năm tới, bài toán đặt ra là xây dựng được một cấu trúc tài chính có nhiều kênh dẫn vốn cùng phát triển. |
Thị trường vốn chia sẻ gánh nặng cung ứng vốn
Một trong những mục tiêu được đặt ra là nâng vai trò của thị trường vốn trong cơ cấu tài chính quốc gia. Theo ông Thành, Bộ Tài chính đặt mục tiêu thị trường vốn, gồm trái phiếu và cổ phiếu sẽ huy động khoảng 10 triệu tỷ đồng trong 5 năm tới, tương đương 380 tỷ USD. Bình quân mỗi năm, thị trường này cần huy động khoảng 75 tỷ USD.
Con số này gần bằng quy mô tín dụng ròng mà hệ thống ngân hàng đã cung ứng trong một năm trước đó, khoảng 112 tỷ USD. Do đó, ngân hàng và thị trường vốn cần cùng chia sẻ gánh nặng cung ứng nguồn lực cho nền kinh tế.
Để thực hiện mục tiêu này, thị trường trái phiếu cần phát triển theo hướng có chiều sâu hơn, thay vì chỉ mở rộng quy mô phát hành.
Ông Nguyễn Hữu Hiệu chỉ ra một hạn chế hiện nay là lợi suất trái phiếu doanh nghiệp chưa phản ánh đầy đủ rủi ro tín dụng, do thiếu các tổ chức định giá trái phiếu và đường cong lợi suất chuẩn làm cơ sở tham chiếu.
Phần lớn dư nợ trái phiếu doanh nghiệp cũng mang lãi suất thả nổi, trong khi hạ tầng định giá và thanh khoản trên thị trường thứ cấp chưa phát triển tương xứng. Điều này khiến thị trường dễ biến động và khó tạo lập nguồn vốn dài hạn ổn định.
Theo ông Hiệu, cần phát triển các tổ chức xếp hạng tín nhiệm, kiểm toán, tư vấn và những định chế trung gian khác để giảm bất cân xứng thông tin giữa doanh nghiệp phát hành và nhà đầu tư. Đây là nền tảng để thị trường vốn thu hút thêm các nhà đầu tư tổ chức, qua đó giảm sự phụ thuộc vào ngân hàng.
Ông Andrew Lim Wei-Ann, Trưởng bộ phận Thị trường Vốn nợ Khu vực, Maybank Investment Banking cũng cho rằng , thị trường trái phiếu bằng đồng nội tệ cần đảm nhận vai trò lớn hơn trong việc cung cấp vốn trung và dài hạn. Theo dự báo của Maybank, đến năm 2030, thị trường trái phiếu nội tệ Việt Nam có tiềm năng trở thành một trong ba thị trường lớn nhất khu vực.
Kinh nghiệm từ Malaysia được ông Andrew nhấn mạnh là sự phát triển của thị trường trái phiếu cần được xây dựng đồng bộ, từ đường cong lợi suất chuẩn, minh bạch thông tin, bảo vệ nhà đầu tư đến thanh khoản thị trường thứ cấp và sự tham gia tích cực của các nhà đầu tư tổ chức.
Ở góc độ ngân hàng, ông Hiệu cho rằng vai trò của các tổ chức tín dụng cũng cần được mở rộng theo hướng kết nối doanh nghiệp với nguồn vốn dài hạn, phân phối sản phẩm tài chính và tăng cường hợp tác quốc tế. Khi đó, ngân hàng vẫn giữ vai trò quan trọng trong hệ thống tài chính, nhưng không phải tự mình gánh toàn bộ nhu cầu vốn của nền kinh tế.